
发布日期:2026-10-18 11:20 点击次数:67
申诉撮要
一、若何看待本周商场陆续高涨?
指数改造高与个股分化并存,行情插足高位结构再均衡阶段。本周A股商场在指数层面延续强势,从主要指数发扬来看,本周万得全A、沪深300和中证2000指数诀别高涨2.78%、1.95%和3.06%。从成交额层面来看,万得全A日均成交额由上周的1.76万亿元冉冉放量至1.97万亿元,在周五当日冲破2万亿大关。从个股层面来看,本周万得全A高涨个股日均占比约为52.20%,与上周基本持平。总体而言,指数高涨趋势赢得进一步阐述,但高涨神气发生改变。
本周商场的陆续高涨,更多源于在周期板块带动下的风险偏好阶段性确立。临频年底,本周国表里策略面与音问面较为坦然,空匮对商场造成告成冲击的新增利好要素,行情的推能源量主要来自商场里面结构的变化。从盘面结构看,本周指数的上行主要由有色金属为主的周期板块带动。随同工业金属巨额商品价钱显贵走强,顺周期与资源品有关产业股价同步上行。从资金与来去特征看,商场全体风险偏好确立的迹象较为显明。从外部环境看,东谈主民币汇率本周阶段性增值,重叠国外流动性预期角落改善,擢升了国外资金流入A股商场的预期,也在一定流程上为本轮风险偏好确立提供了外部复古。
推测后市,春节前行情全体仍具备上行空间,短期仍有逢低布局契机。面前阶段,制约商场的主要风险要素已较前期显明弱化,风险偏好有望保管较高水平。从外部环境看,前期商场对大师流动性预期收紧以及好意思股高估值AI板块回调的担忧有所缓解。从国内环境看,由于本年春节时点偏晚,春节后两会召开时分较近,面前商场关于耗尽策略的乐不雅预期在两会前处于“不能证伪”期,有益于保管全体较高的风险偏好水平。不外,需要强调的是,面前商场更适合“底部夯实后、为春节前行情作念准备”的阶段特征,而非主升浪已精致开启。面前商场资金更多秉承“逢低布局、结构切换”的参与神气,而非在高位进行趋势性加仓。这决定了短期行情更可能以“震憾中冉冉举高要点、里面结构陆续调度”的神气演绎,而非快速拉升并造成单边、陆续的赢利效应。
二、投资提出
从板块设立角度看,抽象上周及曩昔两个月的资金流入特征,并聚会积年春季行情以主题驱动为主的阶段性轮番,面前可重点关爱以下几类地点。
1)科技主题一经春季行情中最具弹性的干线地点,重点聚焦机器东谈主、买卖航天与核电等细分领域;
2)国外算力与半导体有关板块,在大师产业链中的中期逻辑仍具备延续性,关于机构投资者而言,可连续以中期持有的念念路进行设立;
3)非银金融板块在面前阶段具备一定设立价值;
4)在耗尽板块中,更适合把抓主题性来去契机。在新能源车补贴冉冉退坡的布景下,策略扶持地点或更多向工作耗尽与老龄化有关领域歪斜,可重点关爱体育耗尽(补贴模式可能向区域赛事、联赛体系强化歪斜)、医疗器械以及中药等细分地点。
风险教导:大师流动性超预期收紧开yun体育网,商场博弈的复杂性超预期,策略变化的节拍复杂性超预期等。
申诉正文
一
若何看待本周商场陆续高涨?
指数改造高与个股分化并存,行情插足高位结构再均衡阶段。本周A股商场在指数层面延续强势,从主要指数发扬来看,本周万得全A、沪深300和中证2000指数诀别高涨2.78%、1.95%和3.06%,上证指数至26日录得8连阳,本周高涨1.88%。从成交额层面来看,万得全A日均成交额由上周的1.76万亿元冉冉放量至1.97万亿元,在周五当日冲破2万亿大关。从个股层面来看,本周万得全A高涨个股日均占比约为52.20%,与上周基本持平。总体而言,指数高涨趋势赢得进一步阐述,但高涨神气发生改变。一方面,指数高涨并未随同全面普涨,周五下落个股数目进步3400家,远超高涨个股数目;另一方面,成交额放大的同期,涨停个股汇集于少数地点,默契资金并未秉承全面垂危策略,而是进行更为主动的结构调度。
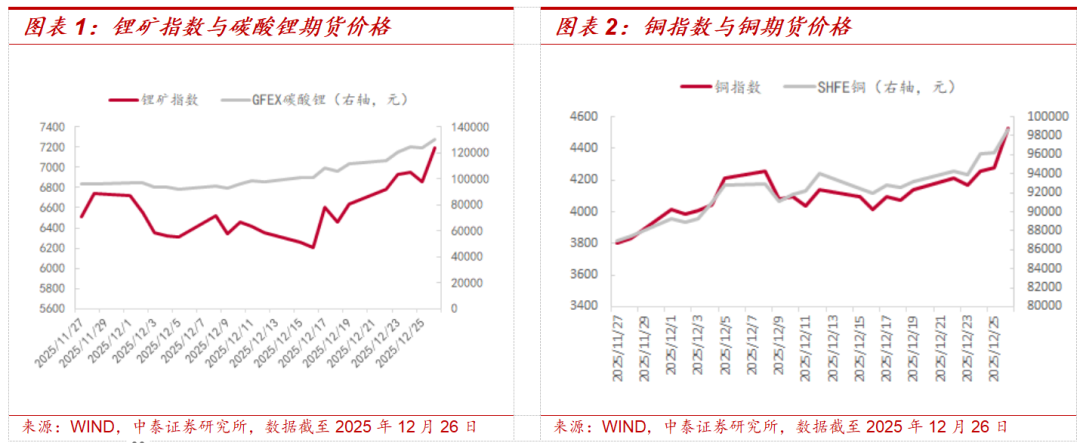
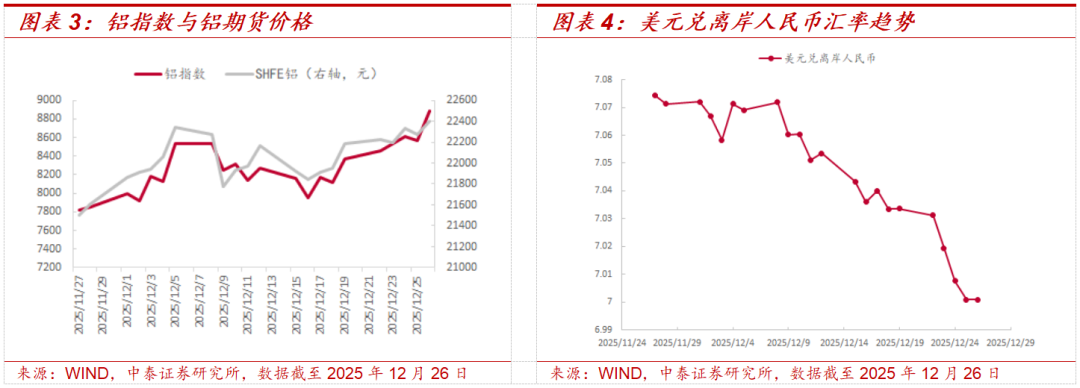
本周商场的陆续高涨,更多源于在周期板块带动下的风险偏好阶段性确立。临频年底,本周国表里策略面与音问面较为坦然,空匮对商场造成告成冲击的新增利好要素,行情的推能源量主要来自商场里面结构的变化。从盘面结构看,本周指数的上行主要由有色金属为主的周期板块带动。随同工业金属巨额商品价钱显贵走强,顺周期与资源品有关产业股价同步上行:碳酸锂期货价钱冲破重要关隘,带动锂矿指数高涨;铜、铝等工业金属价钱与有关指数同步创出阶段新高。从资金与来去特征看,商场全体风险偏好确立的迹象较为显明。本周万得全A成交金额与指数价钱同步抬升,两融余额陆续攀升并创出阶段新高,商场运功绩态已显明区别于12月上旬以缩量震憾为特征的严慎形式,全体来去活跃度与风险承担意愿均有所增强。从外部环境看,东谈主民币汇率本周阶段性增值,重叠国外流动性预期角落改善,擢升了国外资金流入A股商场的预期,也在一定流程上为本轮风险偏好确立提供了外部复古。
推测后市,春节前行情全体仍具备上行空间,短期仍有逢低布局契机。面前阶段,制约商场的主要风险要素已较前期显明弱化,风险偏好有望保管较高水平。从外部环境看,前期商场对大师流动性预期收紧以及好意思股高估值AI板块回调的担忧有所缓解。一方面,日本加息已落地,好意思联储主席提名鸽派概率较大,商场对好意思联储策略转向主动宽松的预期有望阶段性升温,外部流动性压力角落缓释。另一方面,好意思股AI产业链的高本钱开支与时刻改造仍在陆续鼓吹,SPACEX的天际算力基础设施新叙事进一步拓展了产业设想空间,重叠部分国外龙头公司基本面改善,短期内AI产业链仍具备一定成长性,对大师风险财富造成复古。从国内环境看,由于本年春节时点偏晚,春节后两会召开时分较近,面前商场关于耗尽策略的乐不雅预期在两会前处于“不能证伪”期,有益于保管全体较高的风险偏好水平。
不外,需要强调的是,面前商场更适合“底部夯实后、为春节前行情作念准备”的阶段特征,而非主升浪已精致开启。一方面,部分杠杆资金已运行押注高涨,参与节拍较为积极;另一方面,ETF资金与产业本钱仍呈现出偏严慎的设立与减持算作,机构大户资金亦未出现陆续、明确的一致性流入。一般而言,主升行情一样需要中证2000所代表的小票资金、两融所反应的杠杆资金以及机构大户资金的同步回流,以造成协力驱动,而面前资金流入流出的分化气象,并不适合主升浪行将开启的典型特征。面前商场资金更多秉承“逢低布局、结构切换”的参与神气,而非在高位进行趋势性加仓。这决定了短期行情更可能以“震憾中冉冉举高要点、里面结构陆续调度”的神气演绎,而非快速拉升并造成单边、陆续的赢利效应。
二
投资提出
从板块设立角度看,抽象上周及曩昔两个月的资金流入特征,并聚会积年春季行情以主题驱动为主的阶段性轮番,面前可重点关爱以下几类地点。
1)科技主题一经春季行情中最具弹性的干线地点,重点聚焦机器东谈主、买卖航天与核电等细分领域;
2)国外算力与半导体有关板块,在大师产业链中的中期逻辑仍具备延续性,关于机构投资者而言,可连续以中期持有的念念路进行设立;
3)非银金融板块在面前阶段具备一定设立价值;
4)在耗尽板块中,更适合把抓主题性来去契机。在新能源车补贴冉冉退坡的布景下,策略扶持地点或更多向工作耗尽与老龄化有关领域歪斜,可重点关爱体育耗尽(补贴模式可能向区域赛事、联赛体系强化歪斜)、医疗器械以及中药等细分地点。
三
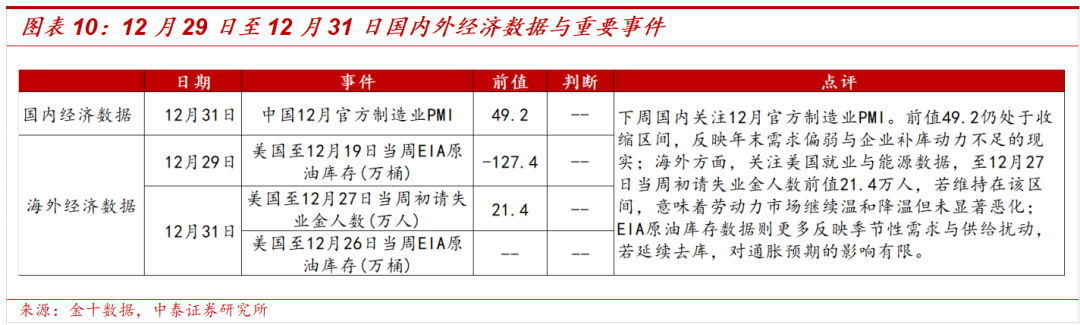
周度资金面算作追踪与下周经济推测
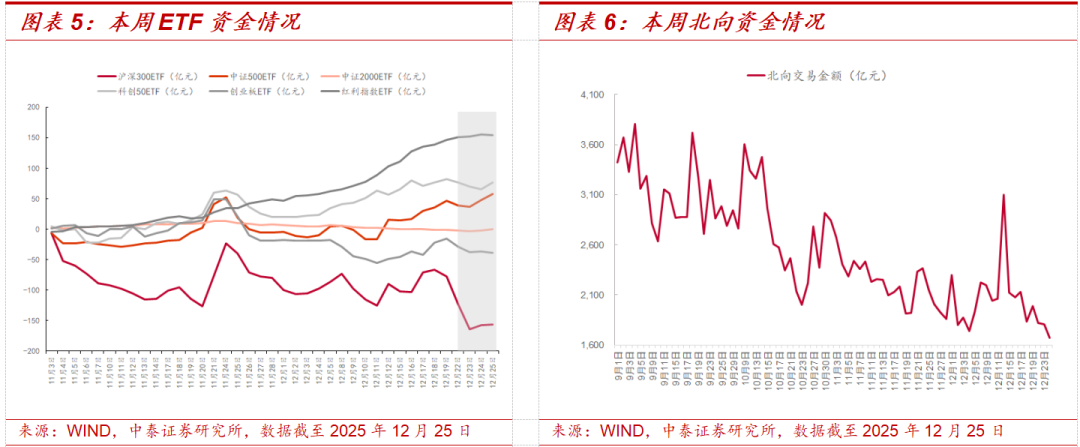
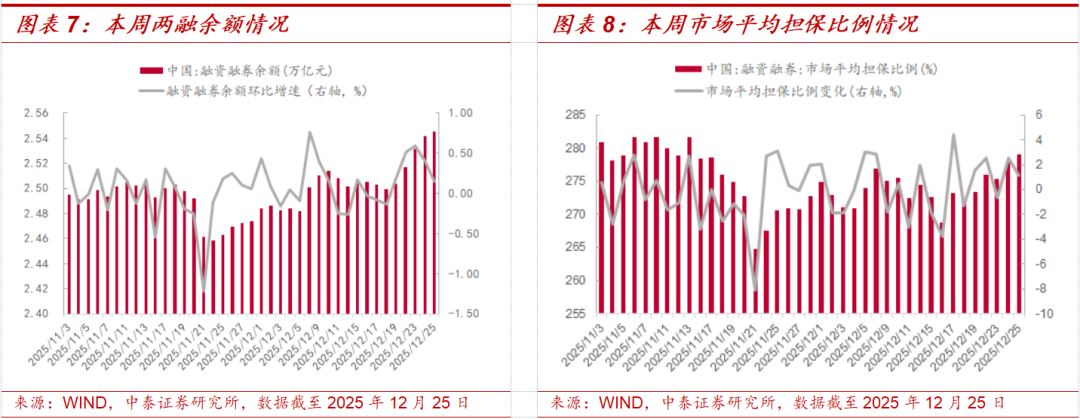
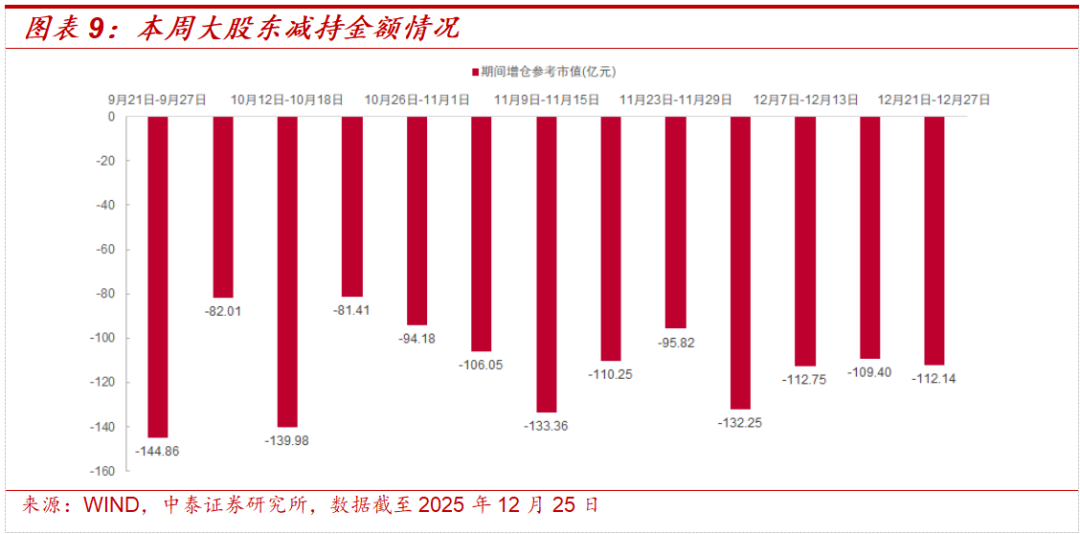
从资金面看,本周不同渠谈资金流入流出互异显明,主要体现风险偏好的不同选择。主要股指ETF流入流出分化,产业紧要股东及北向来去资金净流出显明,杠杆资金则流畅净流入。率先,从ETF资金看,沪深300、科创板、创业板净流出,中证500、红利指数则延续之前的流入趋势,中证2000流入流出不显明。其次,大股东减持水平回升。第三,北向资金来去金额连续安适,已创9月初以来新低。咱们关爱到,杠杆资金风险偏好历害回升,两融余额与平均担保比例均流畅擢升。资金面风险偏好分化进一步增强,短期内推测保管震憾行情,存在行业结构性契机。
四
周度商场转头及推测(12月22日-12月26日)
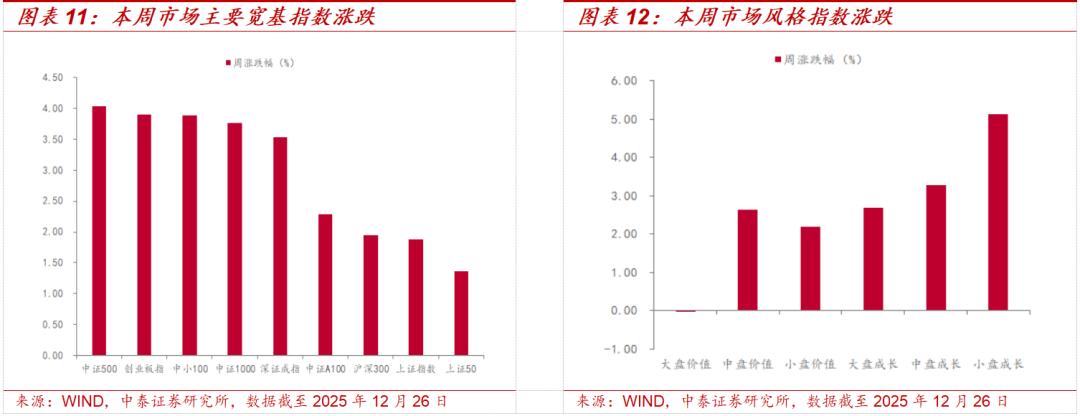
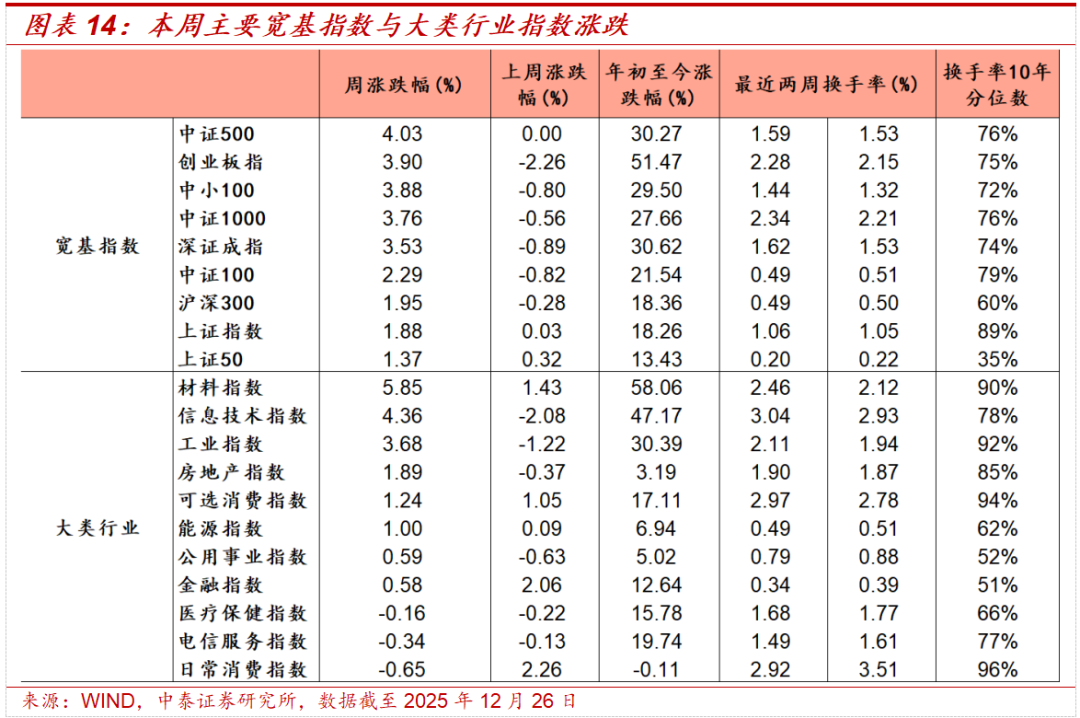
本周商场主要指数均高涨,中证500指数高涨幅度较大。三大指数中,上证指数高涨1.88%,深证成指高涨3.53%,创业板指高涨3.9%。本周大类行业指数大多高涨,其中材料指数、信息时刻指数高涨显明,泛泛耗尽指数、电信工作指数跌幅较大。从作风发扬来看,本周小盘成长板块涨幅较大。
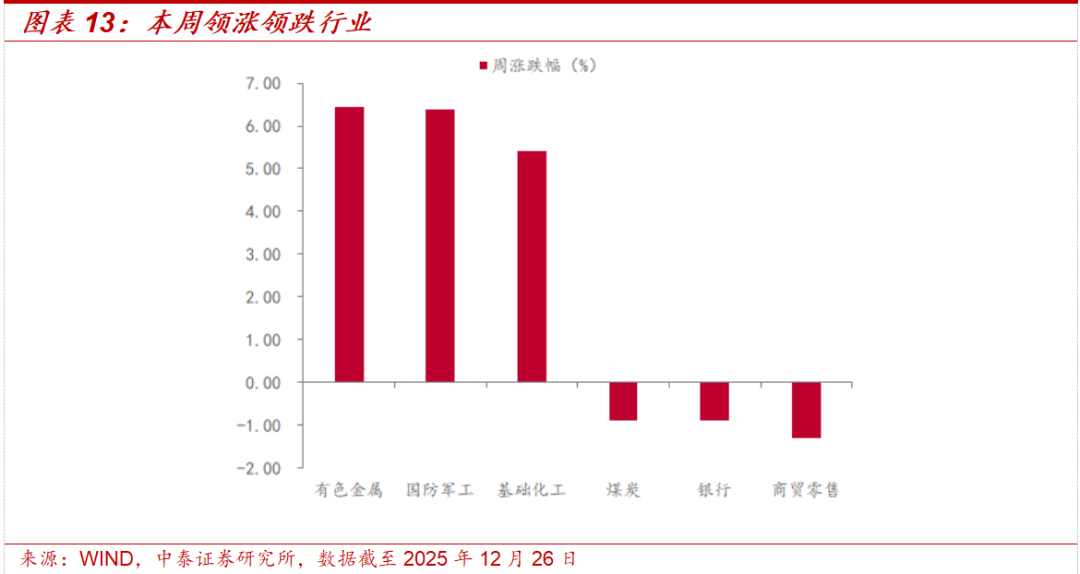
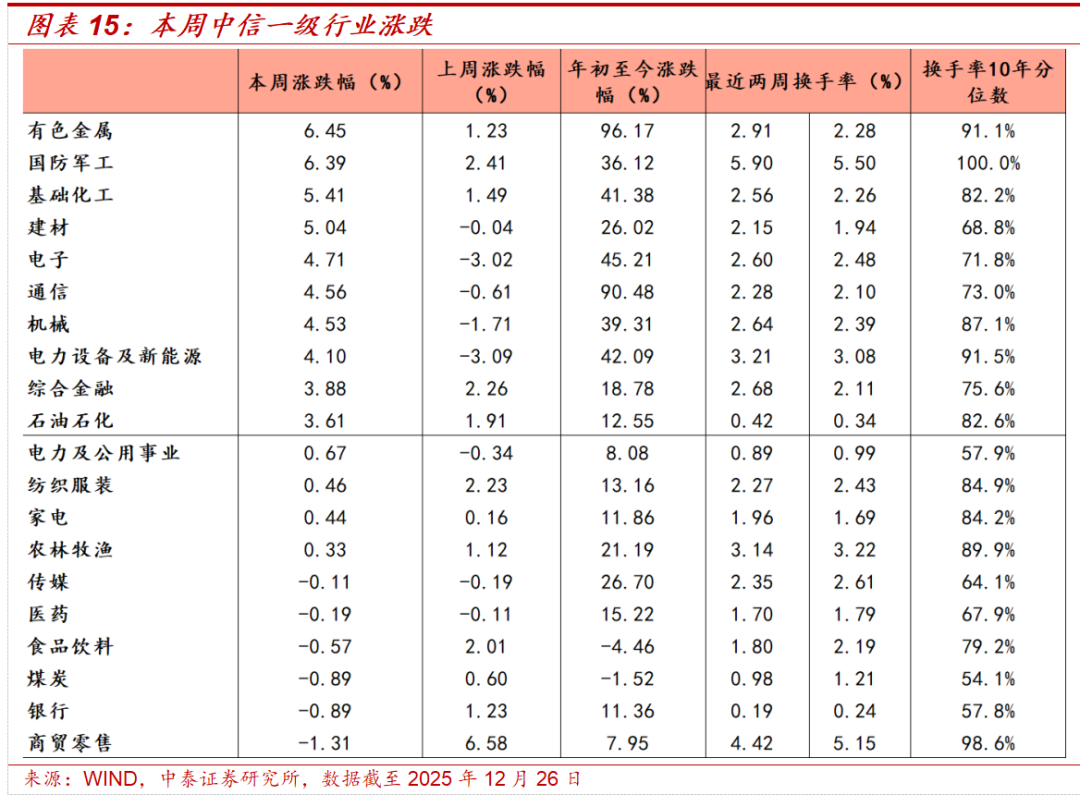
本周中信一级行业大多高涨,其中有色金属、国防军工、基础化工领涨商场。活跃度方面,本周一级行业活跃度大多回升,其中有色金属、抽象金融、国防军工回升显明。
4.1 指数与行业发扬
宽基指数:本周商场主要指数大多高涨,其中中证500、创业板指和中小100指数高涨幅度较大。活跃度方面,创业板指、中证1000指数换手率回升显明。
大类行业:本周大类行业指数大多高涨,其中材料指数、信息时刻指数高涨显明,泛泛耗尽指数、电信工作指数跌幅较大。
一级行业:本周中信一级行业大多高涨,其中有色金属、国防军工、基础化工领涨商场。活跃度方面,本周一级行业活跃度大多回升,其中有色金属、抽象金融、国防军工回升显明。
4.2 情谊主张追踪
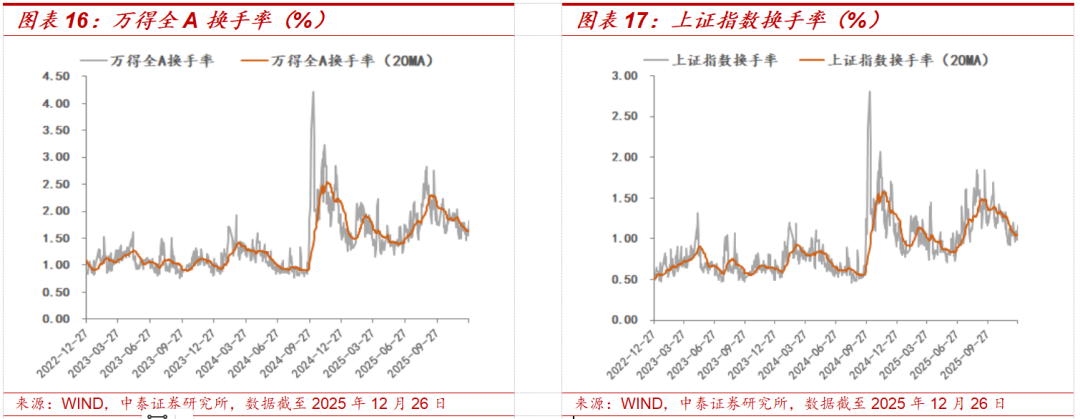
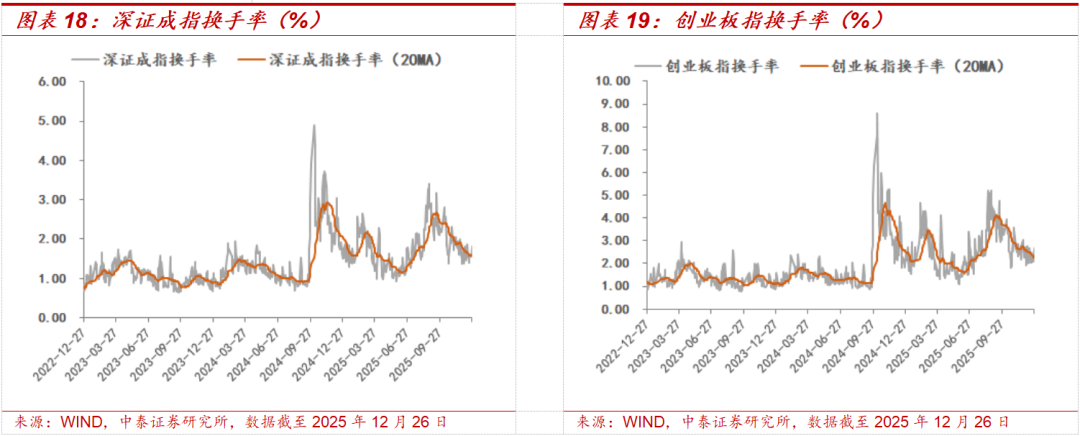
全商场活跃度:曩昔十年全A日均换手率区间约莫为0.4%-3%,20日平滑后本周至A换手率较上周有所上升。抑止12月26日,5日平均换手率达1.66%,处于十年分位的88.7%。创业板指换手率区间约莫为1%-5%,20日平滑后创业板指换手率有所下降。抑止12月26日,创业板5日平均换手率为2.28%,处于历史分位的75.2%。
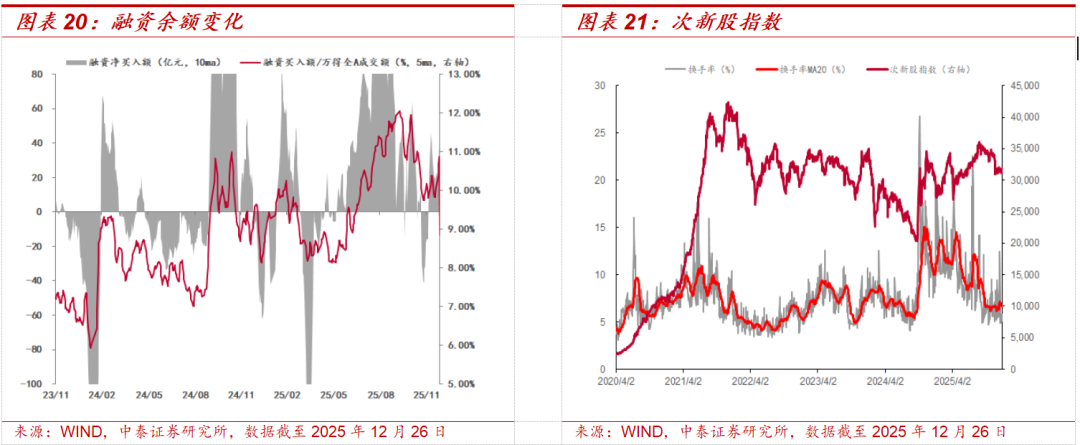
场内融资:本周融资余额有所上升,抑止12月25日,融资余额为25284.67亿元,较上周末上升459.35亿元,5日平滑后融资买入额占全商场成交额10.88%,较上周上升0.97%。
次新股主张:5日平滑后次新股指数换手率较上周下降0.82%,抑止12月26日,次新股5日平均换手率达到5.28%,处于历史分位15.30%。
4.3 估值主张追踪
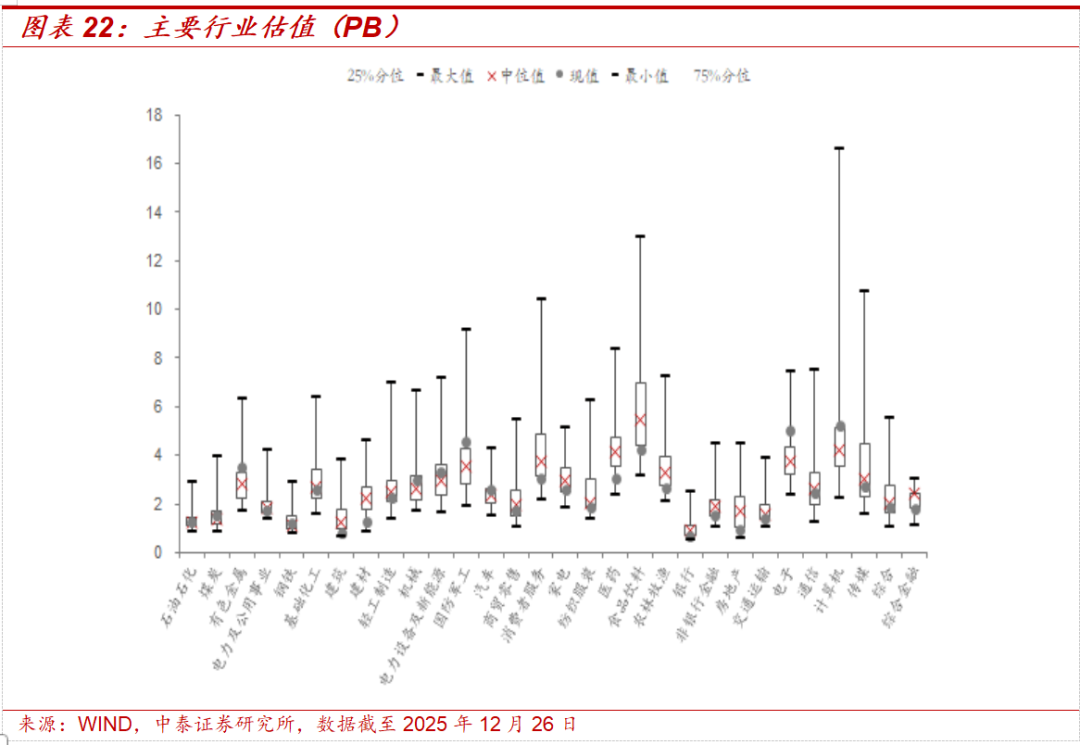
主要行业估值:PB估值中石油石化、煤炭、有色金属、钢铁、机械、电力开辟及新能源、国防军工、汽车、电子、狡计机行业估值水平高于历史中位数;
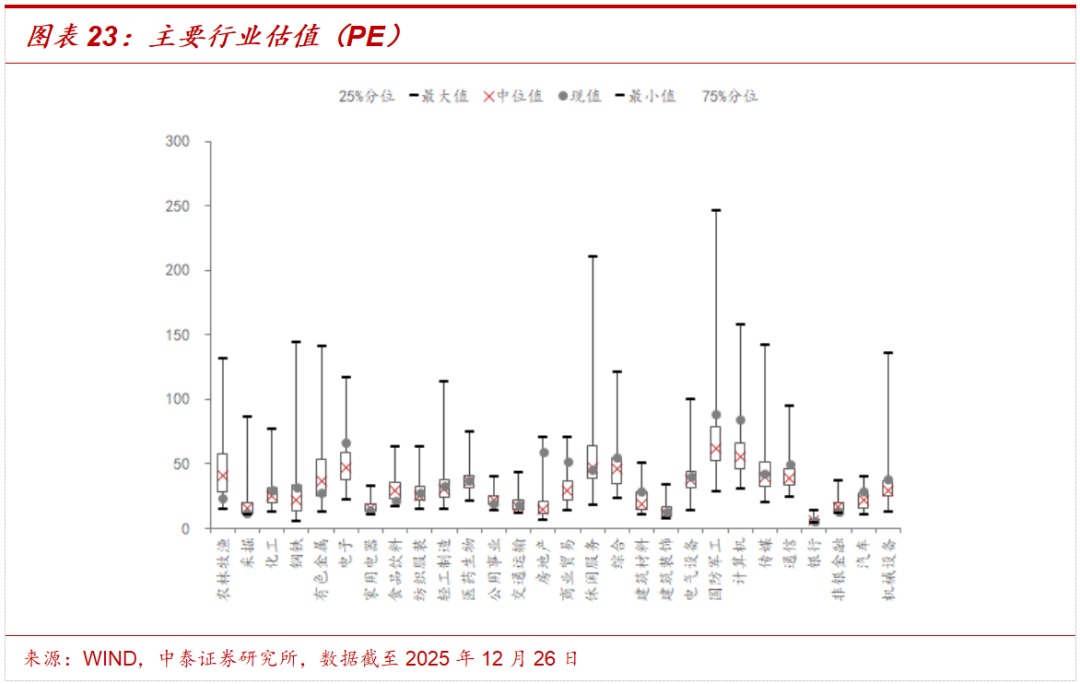
主要行业估值:PE估值中化工、钢铁、电子、纺织服装、轻工制造、医药生物、交通运载、房地产、买卖贸易、抽象、建筑材料、建筑讳饰、电气开辟、国防军工、狡计机、传媒、通讯、汽车、机械开辟行业估值水平高于历史中位数。
风险教导:大师流动性超预期收紧,商场博弈的复杂性超预期,策略变化的节拍复杂性超预期等。