
发布日期:2026-10-18 14:04 点击次数:73
策略不雅点:机构资金买入力量有望增强
终结本周五上证指数杀青“八连阳”,市集成交量回升。表里部省略情趣简略,催化跨年行情运转的积极身分正在增多:好意思股科技股反弹、东说念主民币增值、有色金属(金银铜)价钱上行、买卖航天等主题催化较多。在战术预期和基本面踏实的情况下,咱们合计可能驱动指数打破飘荡区间上沿的关节身分在于增量资金。资金面领先出现的积极变化是机构资金买入力量慢慢增强。1)东说念主民币增值成心于外洋资金回流。弱好意思元环境、中好意思利差收窄可能驱动巨匠财富树立新形状,中好意思财富的基本面逻辑也在发生转机,包括港股在内的中国中枢财富蛊卦力种植,外资尤其是被迫型树立资金有望领先增多对中国财富的树立;2)战术支捏下,跨年前后树立型资金加速布局。股票型ETF有加速流入的迹象,在宽基ETF里面与中证A500关系ETF净流入范围显着放量,可能与险资增配股市和部分机构提前布局期权落地预期推敲。3)私募范围上台阶合营加速补仓,有望成为市集蹙迫的增量资金起原。现时战术、情怀和部分行业的产业逻辑均较好,机构资金买入力量增强,有望把指数推升到年内高点隔邻,但后续进一步大幅打破照旧需要考据住户资金活跃度。不外推敲到每年1-3月是住户资金容易出现季节性脉冲的阶段,咱们对本轮跨年行情空间照旧乐不雅的,忽视投资者积极参与。
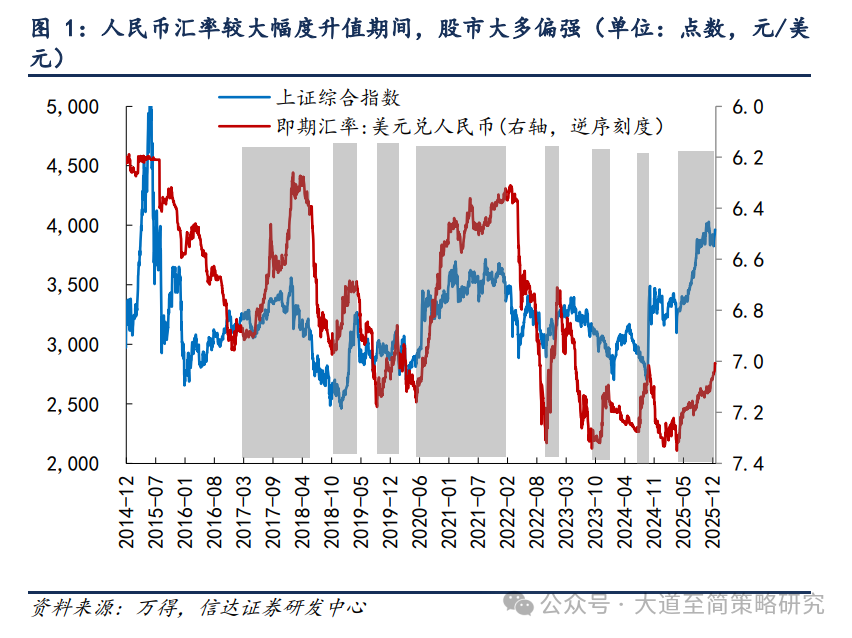
(1)资金面支捏之一:东说念主民币增值成心于外洋资金回流。2025年东说念主民币汇率走势捏续偏强,终结2025年12月25日,年内东说念主民币兑好意思元汇率增值幅度近4%。12月25日离岸东说念主民币兑好意思元汇率最高升破“7”关隘。当年2个月东说念主民币加速增值,有外生身分也有市集力量的影响。影响身分包括宽松来去下好意思元走弱、季节性结汇升温、出口韧性较强以及央行限度中间价调换等。2016年以来,历次东说念主民币汇率较大幅度增值技能,股市大多偏强。若东说念主民币延续和煦增值趋势,对外洋资金回流存在正面影响。弱好意思元环境、中好意思利差收窄可能驱动巨匠财富树立新形状,中好意思财富的基本面逻辑也在发生转机,中国财富从当年3年内需走弱+通胀下行激发对投资风险的担忧,转机为反内卷、扩内需以及科技产业加速打破带来风险收益比回转。而在贸易冲突和战术省略情趣加大、巨匠储备与支付体系加速多元化的配景下,巨匠老本正在从单一市集转向巨匠化动态树立。包括港股在内的中国中枢财富蛊卦力种植,外资尤其是被迫型树立资金有望领先增多对中国财富的树立。
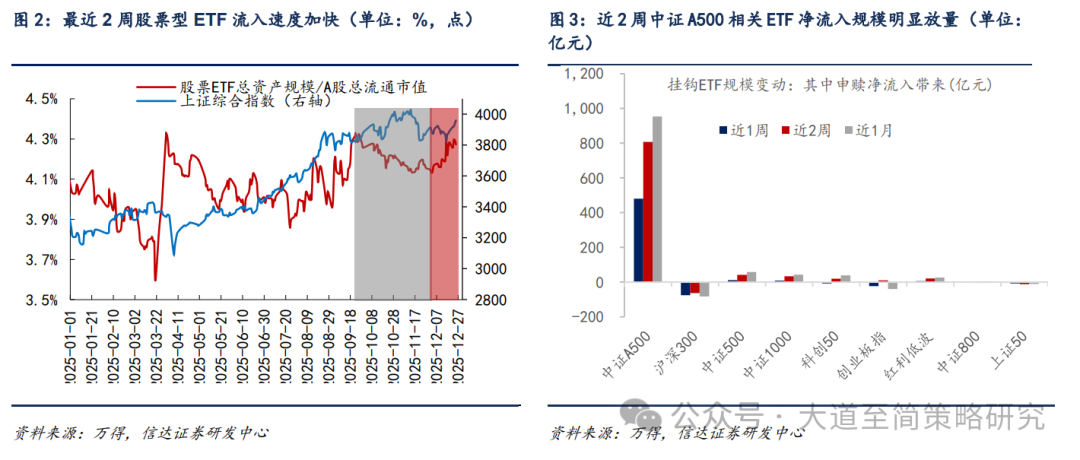
(2)资金面支捏之二:树立型资金加速布局。天然现时指数估值分位不低,但在战术调换中永久资金入市的大配景下,跨年前后树立型资金的财富树立意愿显着种植。近期股票型ETF有加速流入的迹象,在宽基ETF里面与中证A500关系ETF净流入范围显着放量,咱们合计这也侧面讲明机构资金加速布局或成为资金面韧性的支捏。一方面,监管下调保障公司投资沪深300、中证红利低波动100指数等宽基指数的风险因子,腾挪权柄头寸空间。同期“开门红”相近与欠债端保费膨胀预期,使得险资有进一步增配A股能源。相较于沪深300,中证A500行业散布更平衡,链接资金容量大,兼具永久底仓谨慎性和新质坐蓐力弹性,有望成为中永久资金更好的树立用具。另一方面,部分机构可能基于期权落地预期提前布局。
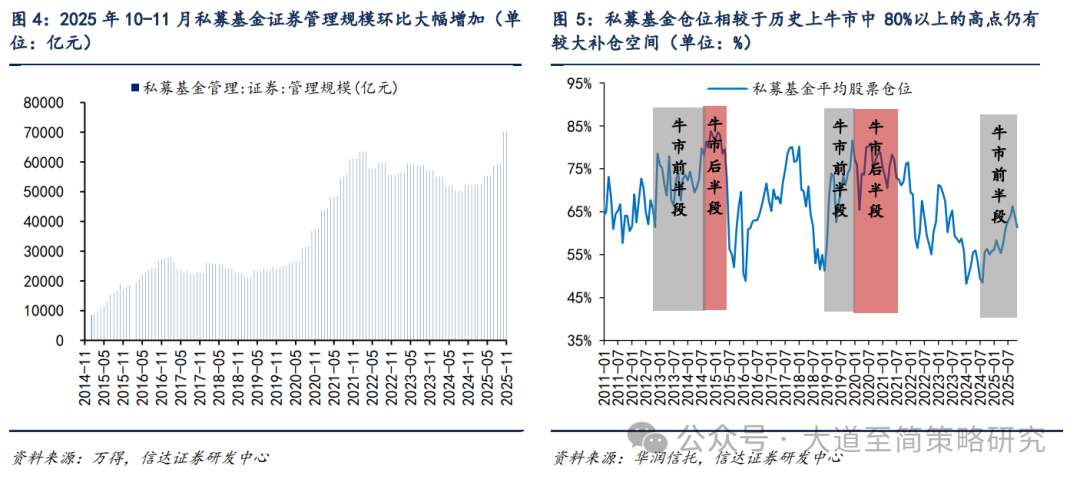
(3)资金面支捏之三:私募资金范围膨胀与加速补仓共振。牛市前期到中期,跟着风控压力简略,赢利效应回升,熟悉投资者(高净值投资者)和存量机构投资者补仓速率每每较快,是牛市前期到中期蹙迫的买入力量。咱们以私募基金为例,2025年10月,私募基金证券惩处范围环比大幅增多10400亿元,达到70076亿元范围,11月继续上升到70383亿元的水平。与此同期,私募基金仓位在2025年10月上升到66%,但也仅仅接近2008年以来的平均水平,历史上牛市中私募基金补仓高点能达到80%以上,面前仍有较大补仓空间。10-11月由于市集飘荡,私募基金仓位下落4.9个百分点至61.3%。后续伴跟着指数升温,私募范围上台阶合营加速补仓,可能成为市集蹙迫的增量资金起原。
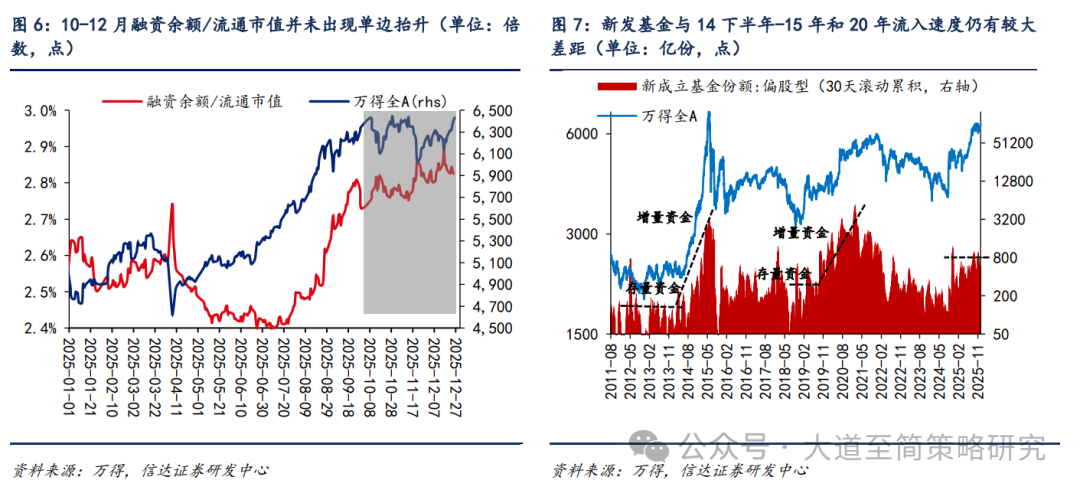
(4)住户增量资金中永久乐不雅,但渠说念侧尚未出现加速流入迹象。推敲到本年春节期间较晚,1-2月份可能出现基金刊行量的回暖。中永久来看,地产下行与低利率环境带来的住户“入款搬家”与财富重配的空间仍大。参考2013-2015年牛市以及2019-2021年牛市,趋势性住户资金流入可能滞后股市底1年-半年的期间,且往往通过牛市前期到中期积存了较好赢利效应的新的居品样子流入股市。面前渠说念侧仍需恭候住户资金加速流入的信号。新的权柄类居品尚未发生显着变化,新发基金范围自如,但与14下半年-15年和20年流入速率仍有较大差距。融资余额/通顺市值在7-9月快速抬升后,10月-12月飘荡小幅上行,并未出现单边抬升,阐发杠杆资金的入市速率并不快。
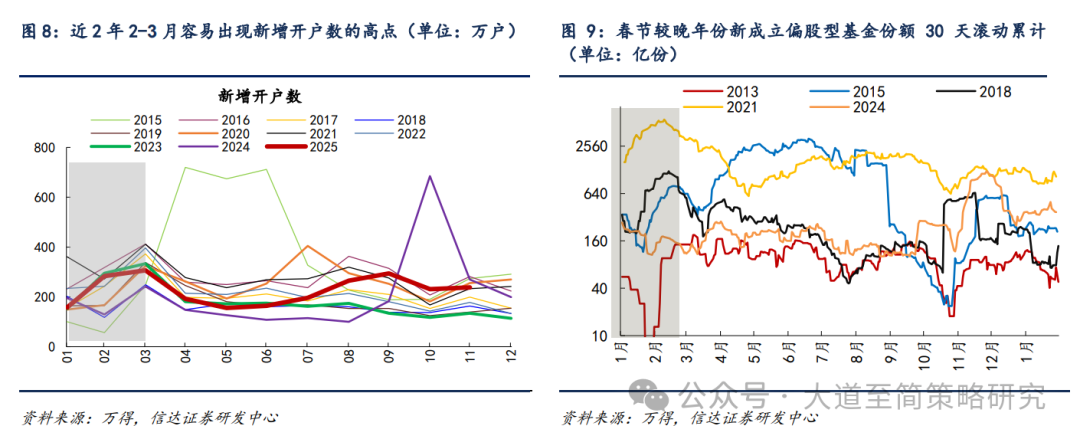
住户资金的季度性脉冲回升每每出当今Q1,从上证所新增开户数来看,近2年2-3月容易出现新增开户数的高点。历史上春节期间较晚的年份,比如2013年、2015年、2018年、2021年、2024年等,春季均在2月中旬,此时一季度基金刊行最热的时候往往出当今1-2月份(除了2024年)。背后的原因可能是由于各行业年终奖披发期间、基金公司销售节拍会受春节影响。由此带来春节较晚的年份,节前去往比节后更强。
(5)当下的判断:战术上,牛市的基础依然坚实,年度上存在盈利改善和资金流入共振的可能性。在战术预期和基本面踏实的情况下,资金面领先出现的积极变化是机构资金买入力量增强,这一变化有望把指数推升到年内高点隔邻,后续进一步大幅打破照旧需要考据住户资金活跃度。将来1年市集短期的波动可能来自于监管战术和供给放量速率。当年1年影响市集熊转牛的身分中,战术和资金的影响浩大于盈利的影响。本轮牛市的图景照旧基本酿成:(1)老本市集支捏战术捏续发力,宏不雅流动性环境宽松;(2)产业老本(回购增捏、分成)和国度队,捏续孝顺增量资金,支捏市集底部;(3)保障、首肯、相信等中永久资金入市仍有较大空间,公募基金新规成心于平滑波动;(4)财富荒和赢利效应积存驱动的住户资金流入条目缓缓熟悉。咱们合计当期支捏流动性牛市的基础依然坚实。流动性牛市中的诊疗和末端可能受战术对渠说念资金监管变化的影响,需要关心监管战术变化的情况。流动性牛市的中枢基础是股市供需结构扭转,若是股权融资范围放量速率很快,股市供需形状再次转弱,那么市集也存在波动加大的可能。
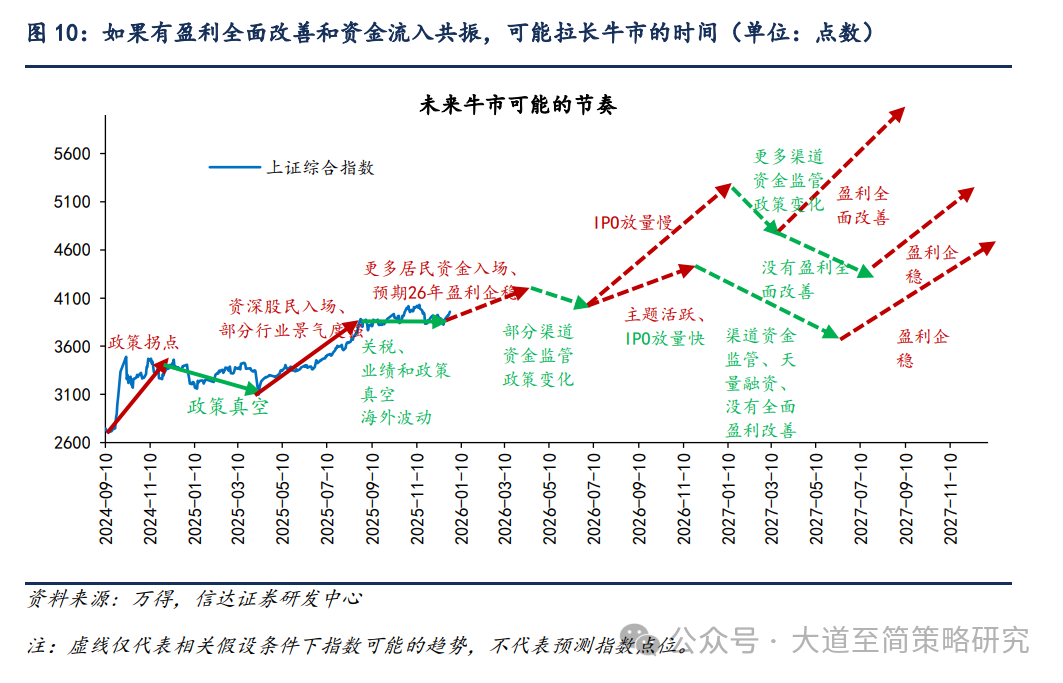
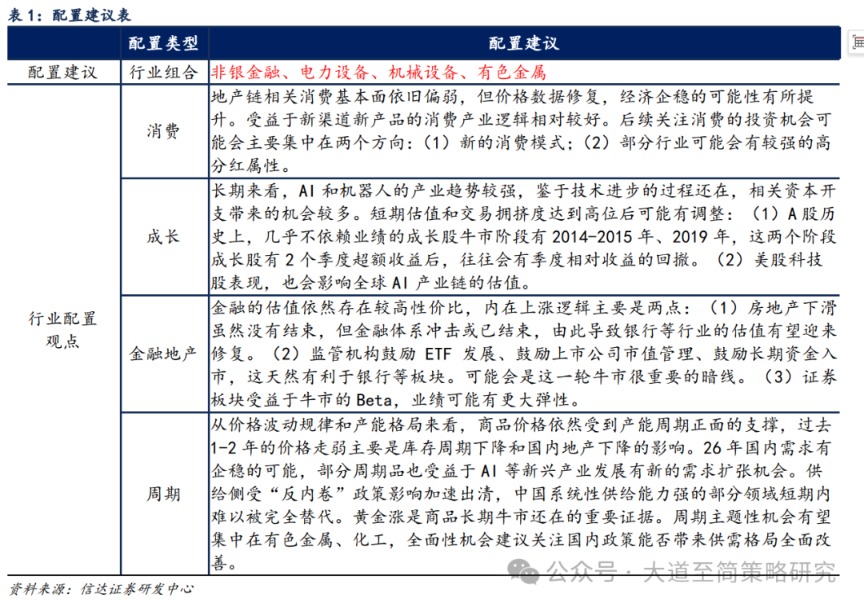
(6)近期树立不雅点:年底行情围绕战术和主题快速轮动,限度增配价值类板块,前期滞涨板块可能有结构性补涨。布局春季行情忽视增多弹性财富树立,科技板块在春季行情中每每有显着的逾额收益,行情可能围绕产业催化出现扩散。周期板块亦然春季行情中的弹性品种,战术和盈利均有预期。有色金属、储能等行业供需形状较好,价钱捏续上行,也可能在春季行情中有较好阐发。金融板块中,非银的弹性有望慢慢增多。
树立立场预测:历史上跨年行情阶段小盘成长占优的概率较大。2010年以来积年跨年行情中,申万小盘指数相干于大盘指数占优的概率达到80%,仅2013、2018和2021年为大盘立场占优。若是以沪深300和中证1000指数访佛代表大盘和小盘立场,仅2018和2021年沪深300指数相干于中证1000指数有逾额收益,大部分情况下跨年行情里中证1000指数占优。2010年以来积年跨年行情中,仅2018和2022年为价值立场占优,其余均为成长立场占优。跨年行情中小盘成长占优的概率较大,原因或在于战术面积极变化、流动性宽松&来去性资金活跃、功绩短期难以证伪、风险偏好成立等驱动跨年行情的身分,均成心于小盘、成长立场阐发。除非跨年行情开启时伴跟着宏不雅经济数据出现了改善迹象,市集立场可能略偏向大盘价值。
牛市飘荡期之后立场也容易发生变化。牛市中飘荡之后,大小盘立场有很大的概率会变化,成长价值立场转机概率莫得明确的功令,即使成长价值立场不变,领涨板块往往也会出现些变化。
树立行业预测:(1)非银金融:金融举座估值偏低,牛市概率上升,非银的功绩弹性概略率存在。后续伴跟着住户资金加速流入,得到逾额收益的详情趣较高;(2)电力拓荒:2026年基本面缓缓触底企稳概率高,受益于AI产业链投资契机扩散,供需形状转好,存在加价能源;(3)机械拓荒:工程机械出口景气捏续,机器东说念主板块催化事件较多,可能受益于成长反弹和立场里面上下切;(4)有色金属&军工:战术、功绩、主题逻辑均较顺畅,基本面相对孤苦且受益于地缘政事扰动,有色金属需求同期受益于新旧动能和海表里经济共振;(5)高股息财富(石油石化、公用事迹、交通输送):指数飘荡期顺应作念底仓,抗波动能力强,险资等中永久资金主要树立标的,公募基金相干于指数权重低配较多。(6)破钞:战术增量和预期均较高,估值位置安全,忽视关心可能受益于战术催化、基数效应、景气回转共振的办事破钞,如出行链、免税、考验等。港股新破钞恭候外洋市集波动简略。
2
本周市集变化
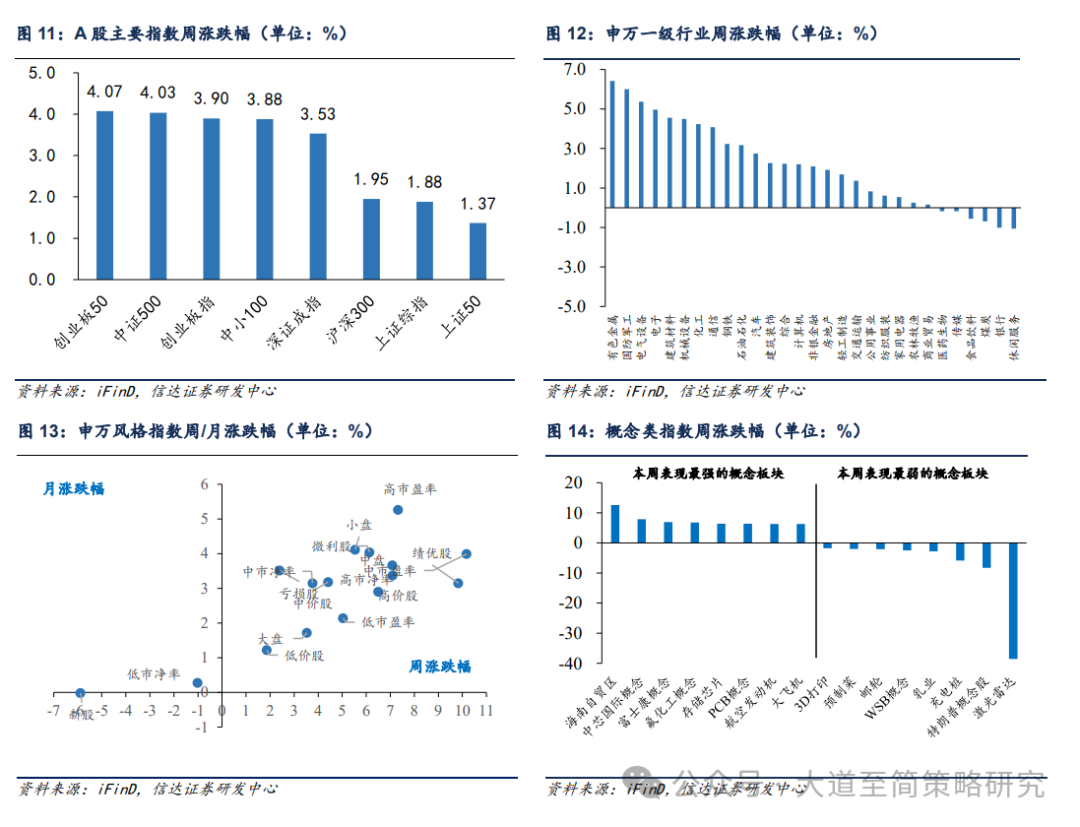
本周A股主要指数所有这个词飞腾,其中创业板50(+4.07%)、中证500(+4.03%)、创业板指(+3.90%)涨幅靠前,上证50(+1.37%)、上证综指(+1.88%)、沪深300(+1.95%)涨幅靠后。申万一级行业中,有色金属(+6.43%)、国防军工(+6.00%)、电气拓荒(+5.37%)领涨,舒适办事(-1.05%)、银行(-1.01%)、煤炭(-0.68%)领跌。倡导股中,海南自贸区(+12.58%)、中芯国际倡导(+7.91%)、富士康倡导(+6.97%)领涨,激光雷达(-38.60%)、特朗普倡导股(-8.31%)、充电桩(-5.87%)领跌。
风险身分:
房地产市集超预期下行kai云体育游戏app平台,好意思股剧烈波动,历史功令可能会失效。