
发布日期:2026-10-18 13:12 点击次数:109
陈说摘抄
23年以来,出口/出海成为一条显着的景气痕迹。表里需的冷暖分化映射到企业报表上:A股外洋毛利率与国内毛利率的剪刀差在23年后显然走扩,外洋收入占比也加快抬升。
这三年外需产业链显现出诸多翻倍公司,在关税冲击、利率环境、需求及库存变化等影响下,部分产业也走过了一轮中周期的更替,陆续迈过了出清→延伸→筑顶的阶段,重新步入出清。
瞻望2026年,内需似乎仍呈托底态势,出口/出海链条依然值得青睐的一条痕迹。哪些品类有望窘境回转?哪些品类能络续保管高增?咱们先从出口链的分类、估值体系、基本面位置来谈起,进而对全年出口链行业配置痕迹进行瞻望。
一、出口链的盘考框架:行业分类、估值体系、基本面位置
出口链分为β和α两类:外洋总量需求+中国上风供给。第一类与天下制造业PMI挂钩,具备一定的β属性;第二类通过供给上风终了外洋份额的延伸,每每下流需求较散,以从下到上α挖掘为主。
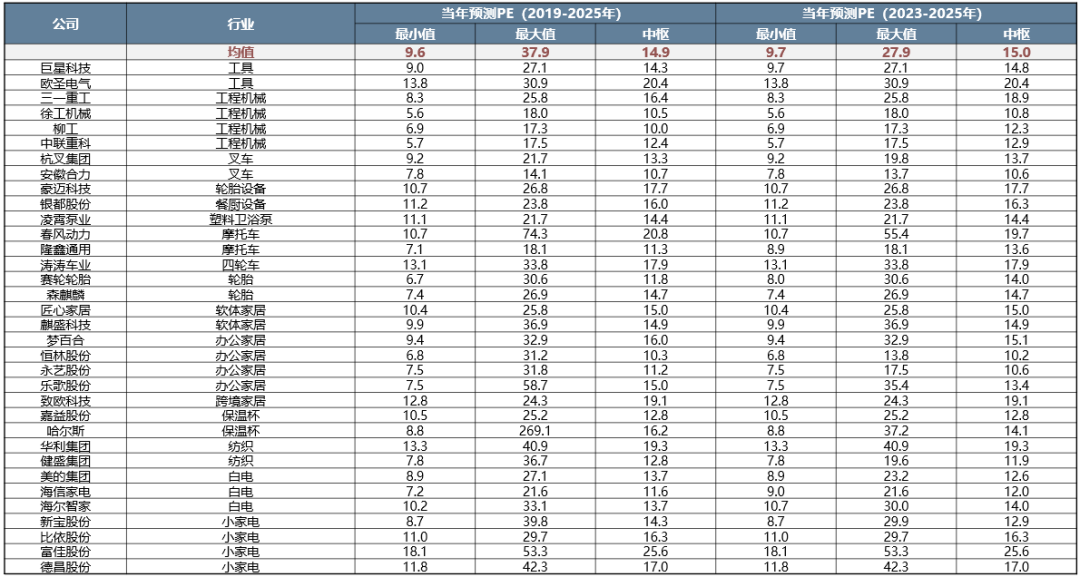
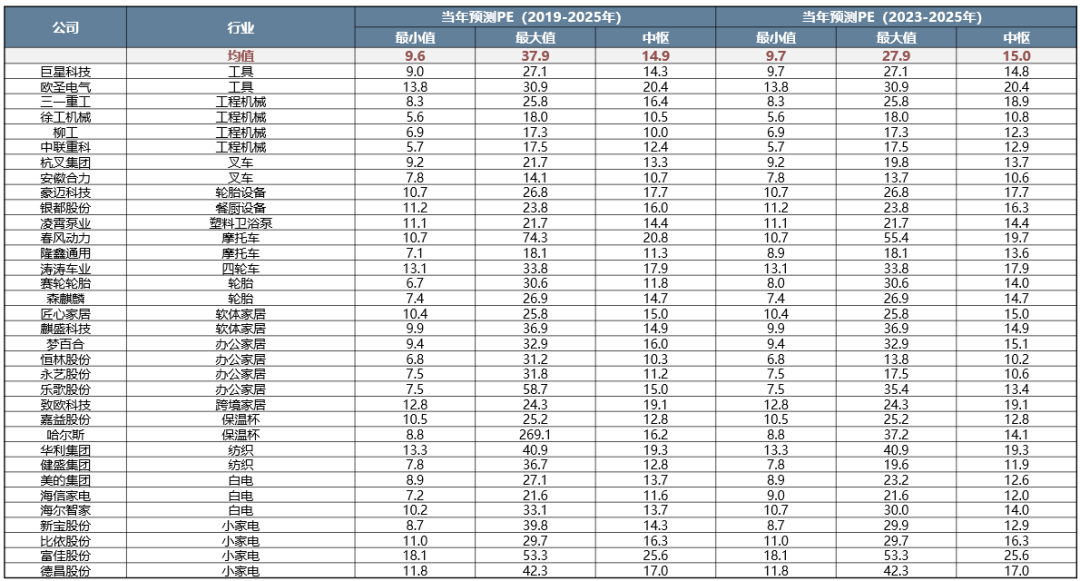
历史来看,出口链主如果传统制造业的估值体系:10-30X区间,15X核心。因此,估值天花板不高,股价主要由EPS运行,买在功绩回转或提速阶段最首要,这亦然26年出口链瞻望的核心命题。
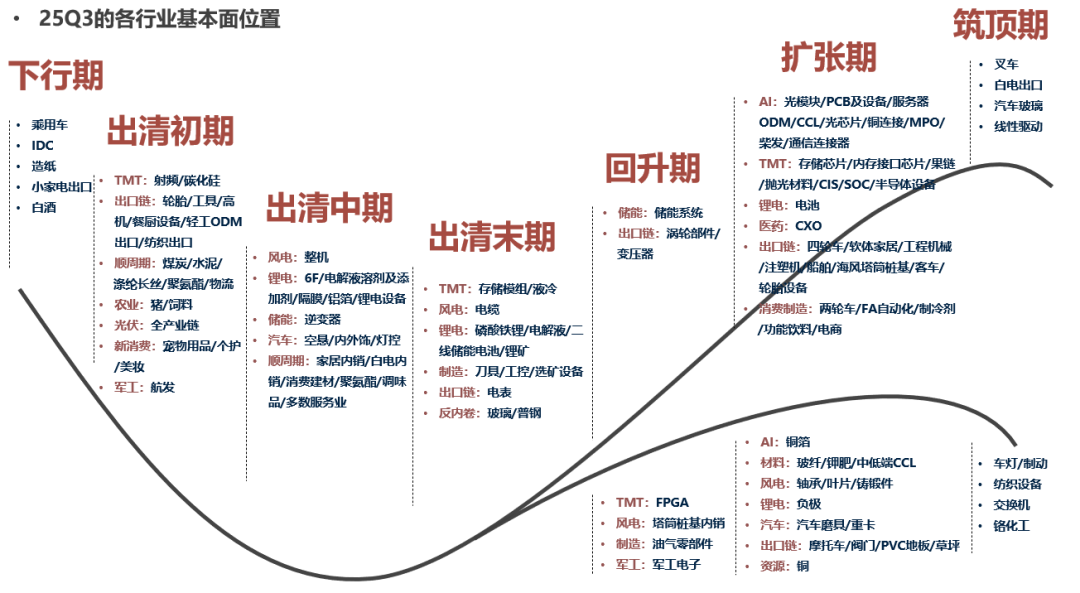
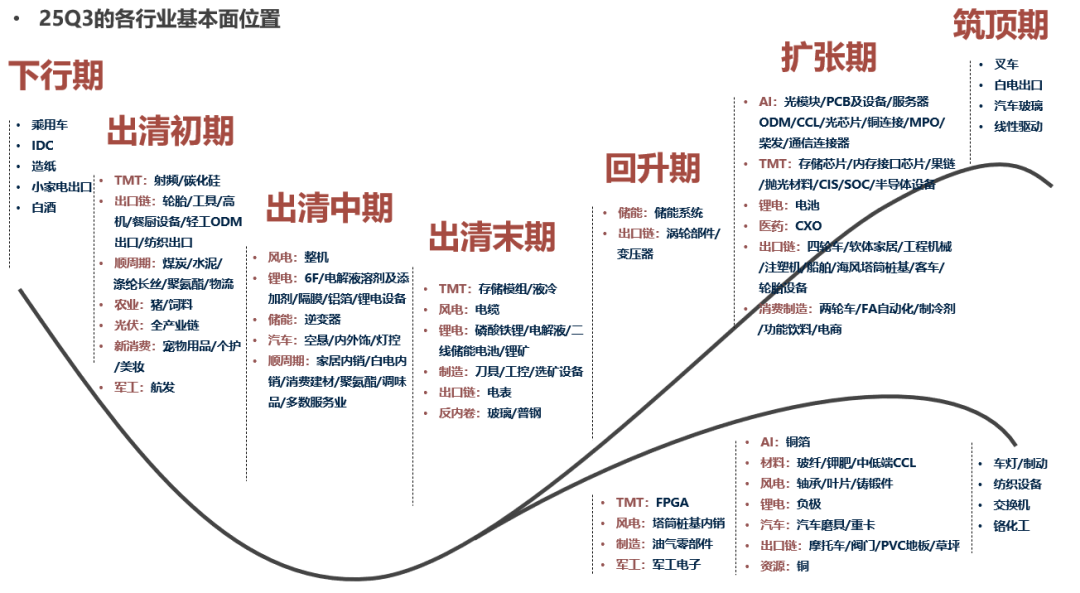
基本面位置:天下制造业PMI挂钩的出口行业已到出清阶段。处于出清初/中期的五个大类:出口链、顺周期、反内卷、猪周期、新销耗。其中,出口链相对来证来岁的回转能见度最高。
二、天下制造业PMI挂钩品种:可在投资组合中承担“镌汰波动率”职能
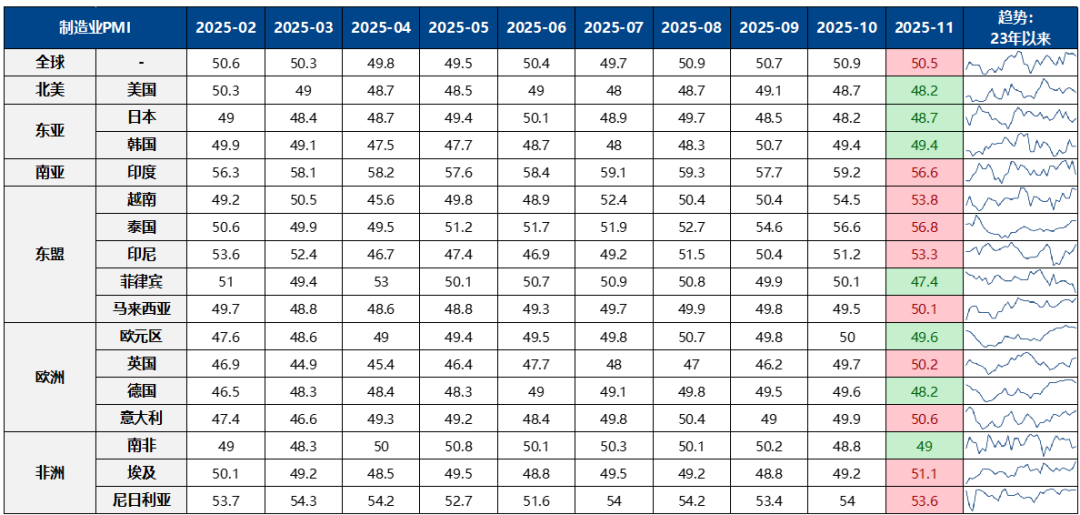
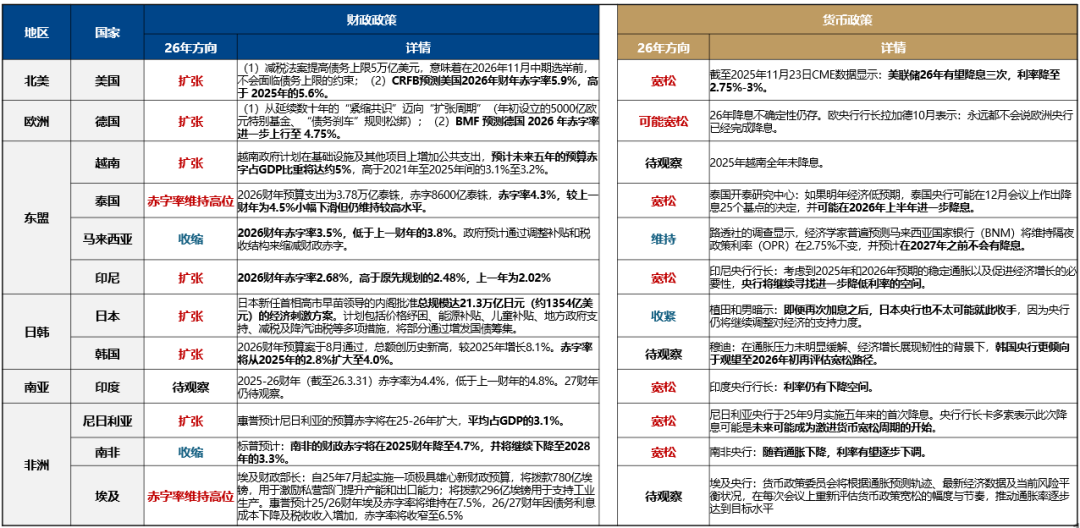
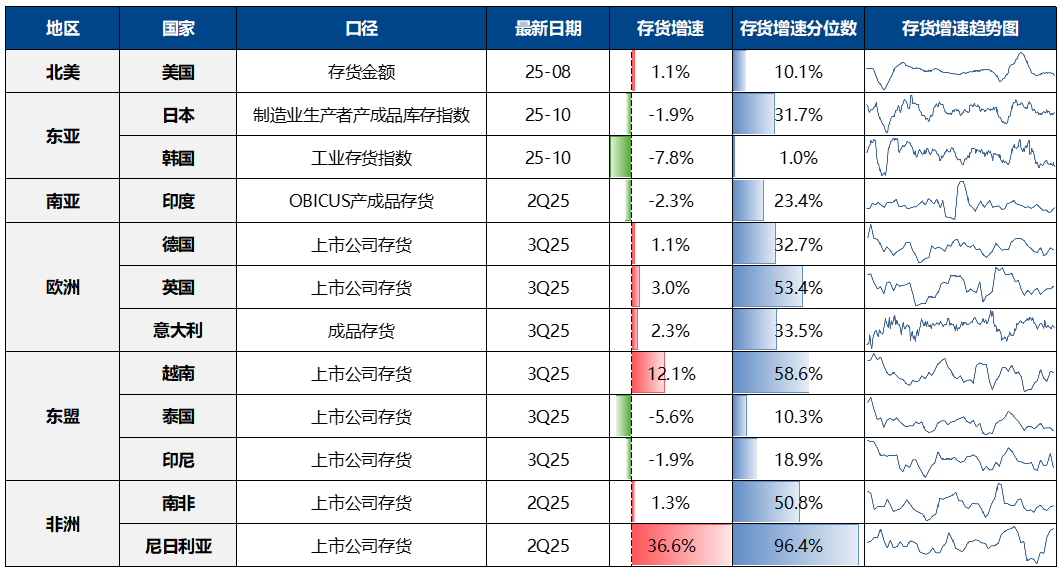
现时基本面多在左侧,源于西洋需求承压,尤其是好意思国。26年的宏不雅叙事:外洋财政货币延伸+库存不高,这有助于稳住出口大盘。这其中,要点珍惜对好意思地产/制造想到出口链的窘境回转。
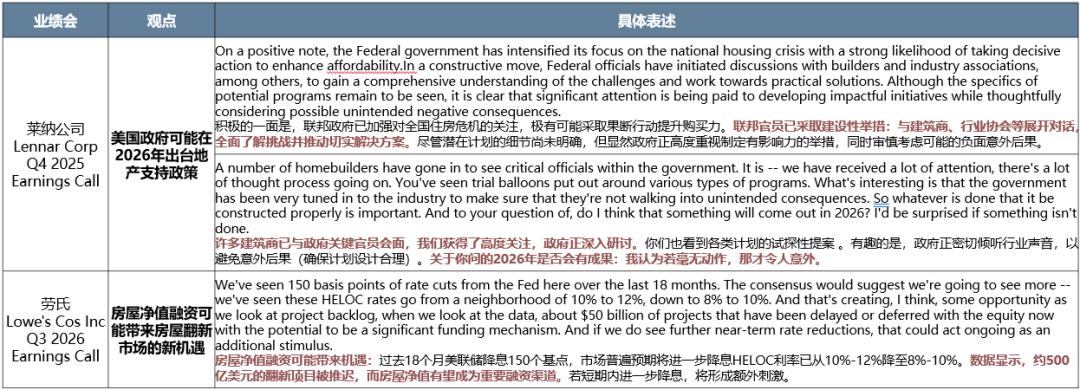
潜在复苏标的一:好意思国地产,对应国内用具、家居等。几个不雅察信号:①30年典质贷款利率下落到6%;②潜在好意思国地产政策刺激;③HELOC利率下落带来的房屋翻新需求。现时好意思国渠谈商库存位于历史偏低位置,如果地产复苏酿成补库,可能会对国内出口公司的功绩酿成拉动。
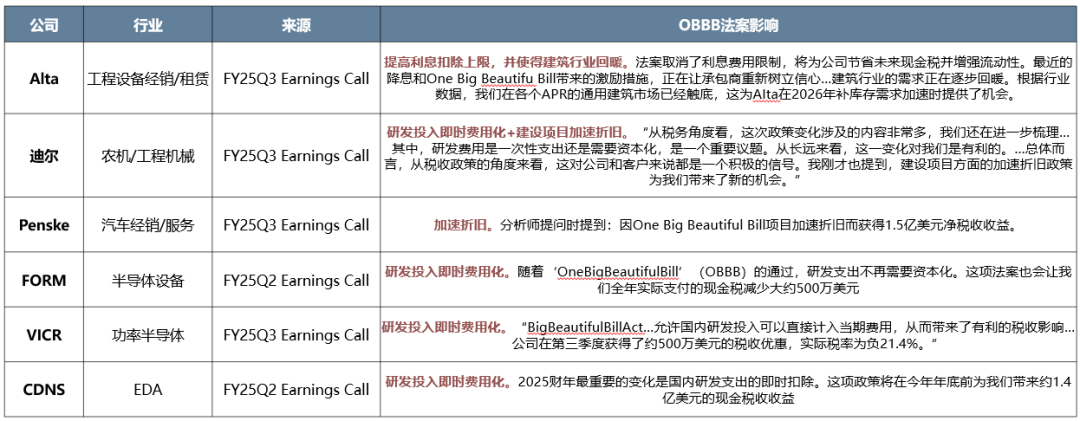
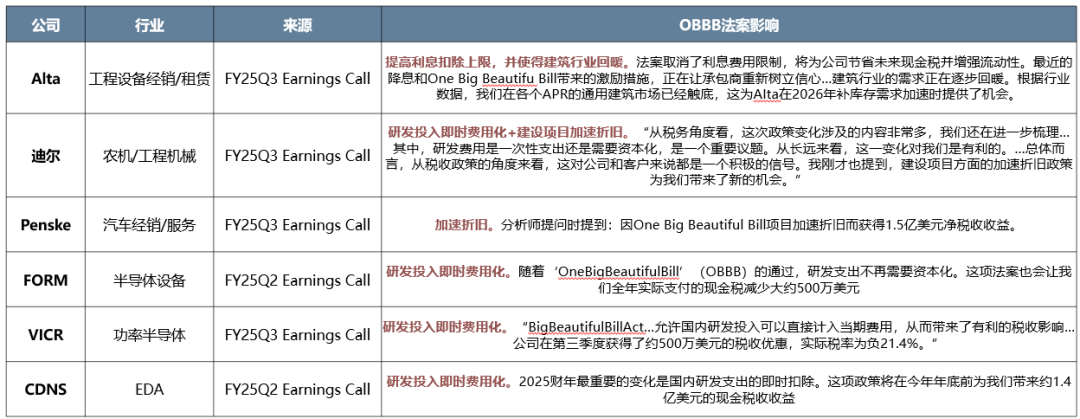
潜在复苏标的二:好意思国制造业,对应国内高机、工程机械等。OBBB法案通过拓荒即时折旧/研发参加即时用度化/提高利息扣除上限/现款制造业投资税收减免等,终了减税后果,可能促进好意思国制造业投资。在25年Earnings Call中,有诸多制造业公司提到这一受益机制。
在投资组合中的定位:稳健承担“镌汰波动率”的职能。
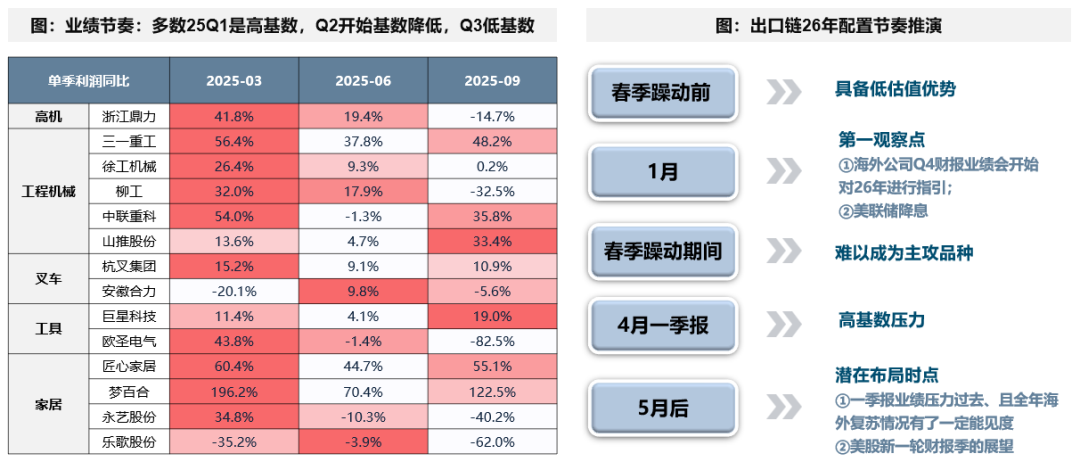
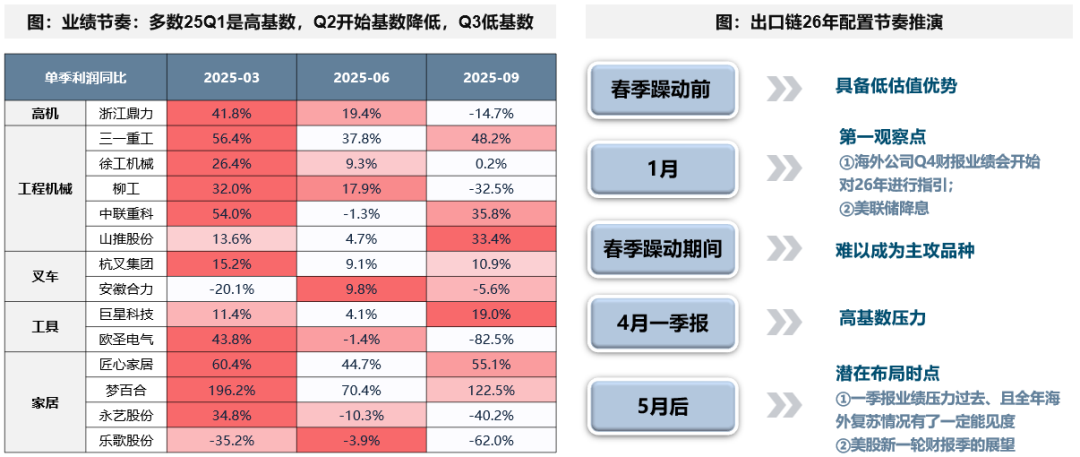
节律:春季躁动难以当主攻品种,一季度高基数压力大,主要布局点在5月后。不雅察:①好意思股/A股公司对需乞降库存的指挥(2-3月/5-6月);②好意思联储降息/30年典质贷款利率/HELOC利率;③关税/汇率/运脚。
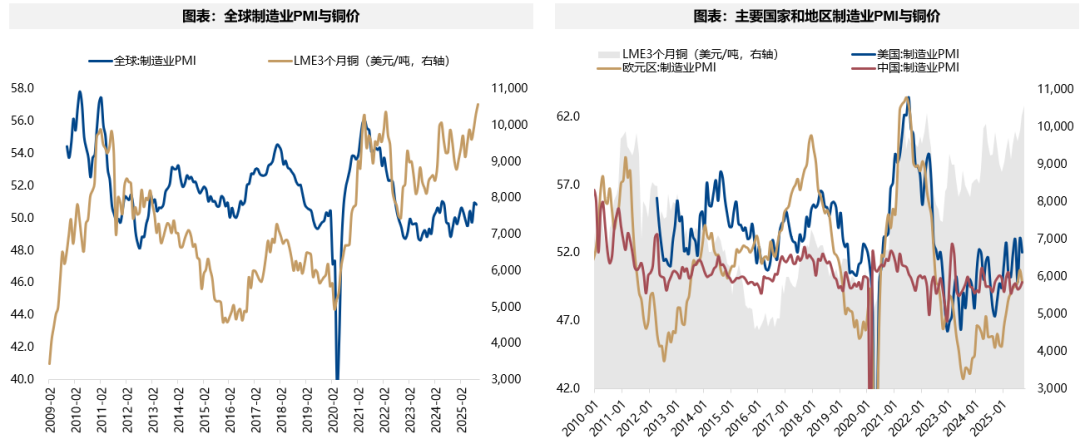
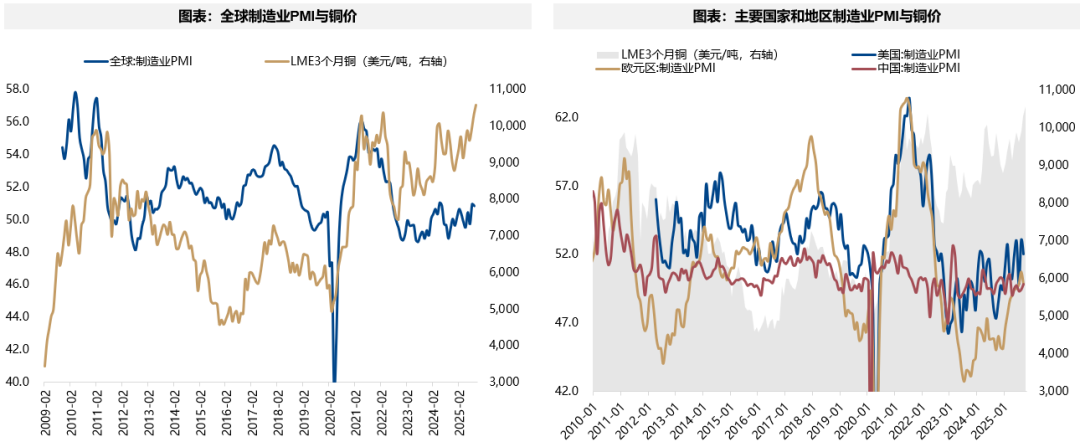
此外,如果天下制造业PMI回暖,资源品(如铜)的上行趋势未扫尾。
三、外洋市占率挂钩品种:要道是买在利润加快阶段
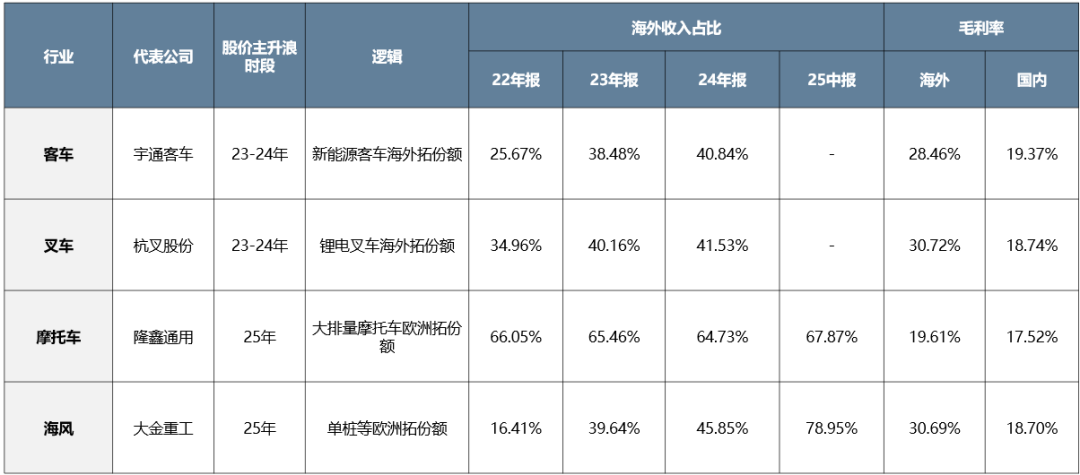
功绩开头于外洋份额延伸、外洋收入占比培植、外洋毛利率更高。
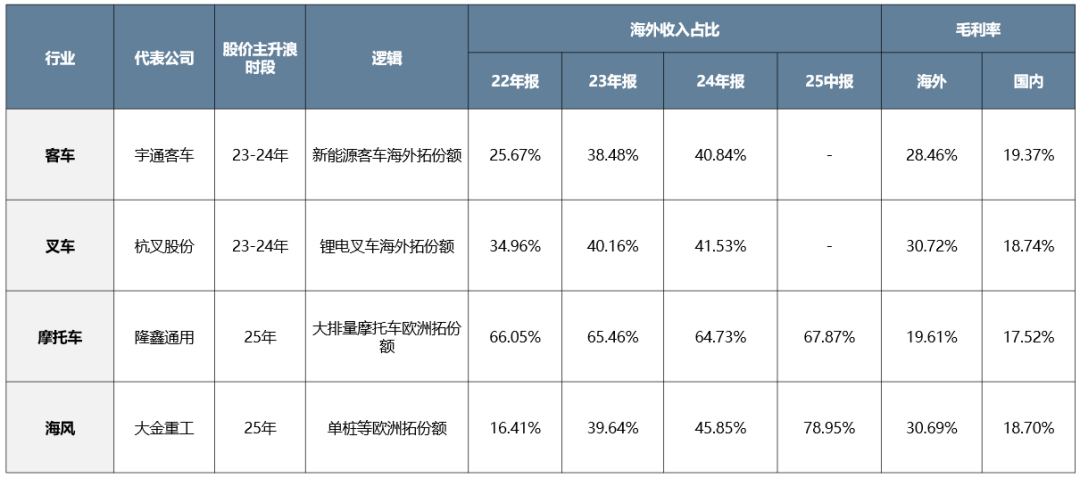
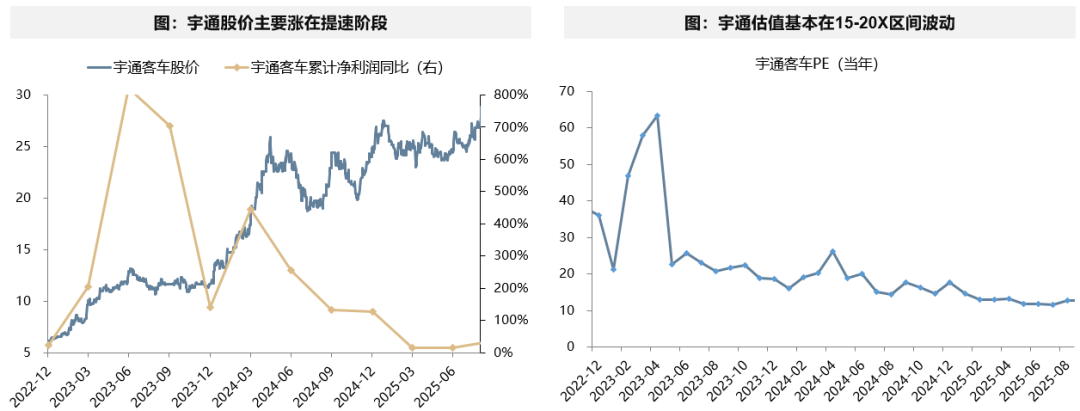
复盘23-24年的客车/叉车,逾额收益主要在利润提速阶段,减慢濒临压力,估值难以延伸,股价由EPS运行。
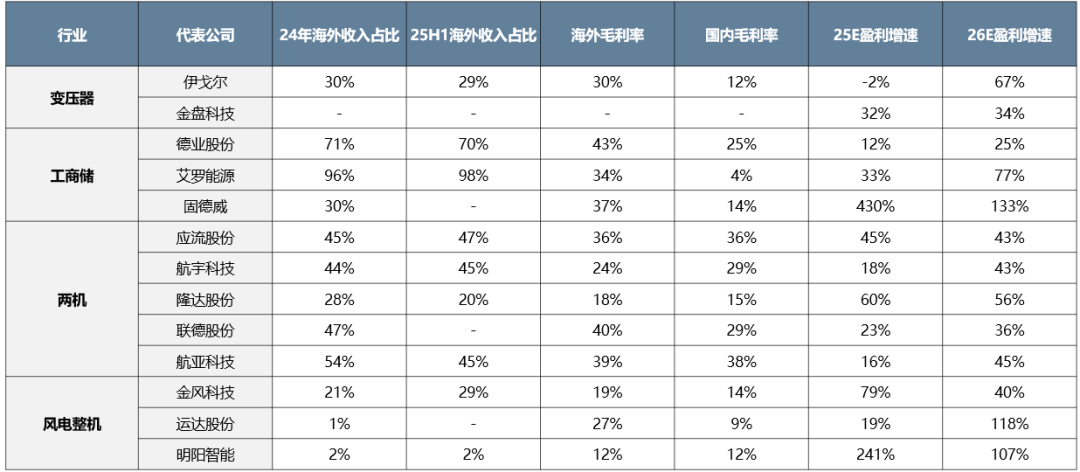
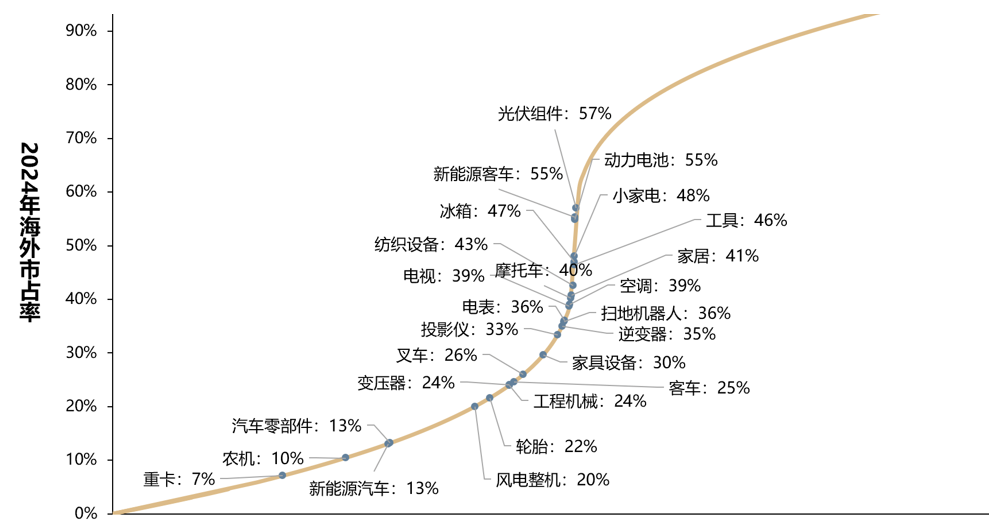
26年珍惜泛电力次序市占率/渗入率的可能抬升,包括变压器、工商储、两机供应链、风电整机等。其多得志:①外洋收入占比仍不算高,26年可能培植;②外洋毛利率高于国内毛利率;③26E利润多提速增长。
风险领导:地缘冲破超预期、流动性宽松低预期、稳增长力度低预期等。
陈说正文
一、出口链盘考框架:行业分类、估值体系、基本面位置
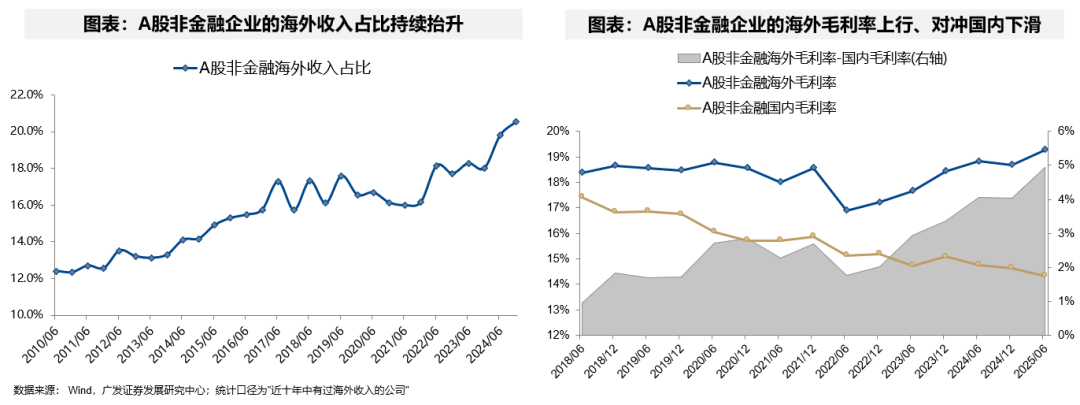
23年以来,出口/出海成为一条显着的景气痕迹。表里需的冷暖分化映射到企业报表上:A股外洋毛利率与国内毛利率的剪刀差在23年后显然走扩,外洋收入占比也加快抬升。
这三年外需产业链显现出诸多翻倍公司,在关税冲击、利率环境、需求及库存变化等影响下,部分产业也走过了一轮中周期的更替,陆续迈过了出清→延伸→筑顶的阶段,重新步入出清。
瞻望2026年,内需似乎仍呈托底态势,出口/出海链条依然值得青睐的一条痕迹。哪些品类有望窘境回转?哪些品类能络续保管高增?咱们先从出口链的分类、估值体系、基本面位置来谈起,进而对全年出口链行业配置痕迹进行瞻望。
(一)出口链分为β和α两类:外洋总量需求+中国上风供给
从行业分类维度来看,出口链主要分为两个链条,分手对应不同的盘考要点。
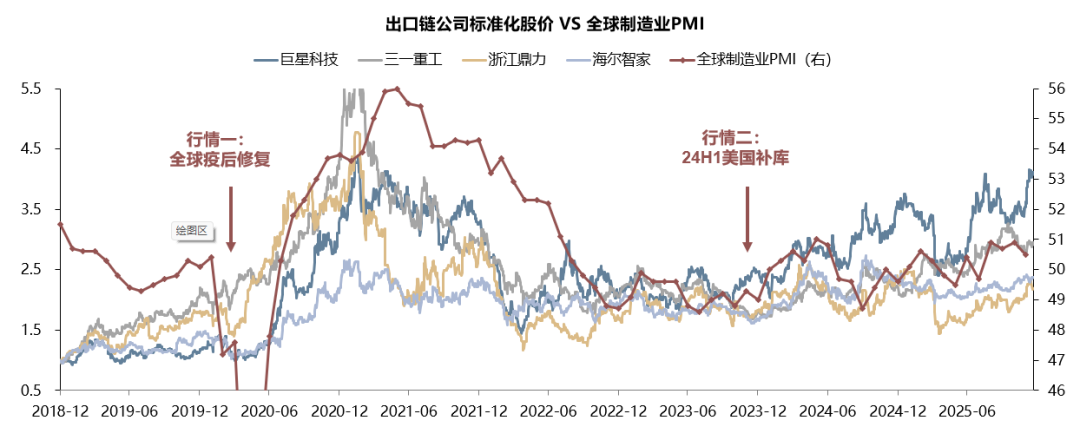
历史看,出口研判是个宏不雅话题,天下制造业PMI是主要决定身分,即地产、基建、销耗等外洋总量经济需求。
不外,24年后出口与其想到性边缘弱化,骄矜从下到上的国内供给侧订价权重也在抬升,如出海、上风制造拓份额、国别拓展等。
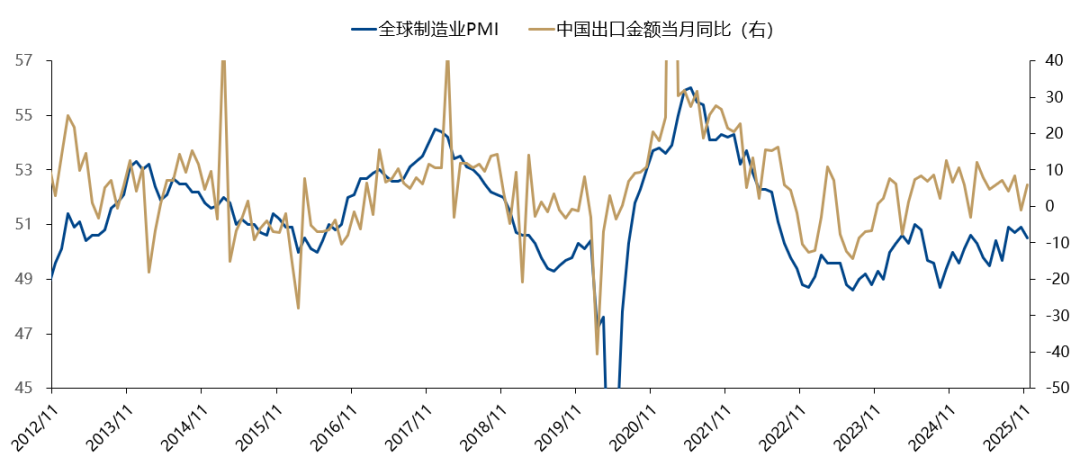
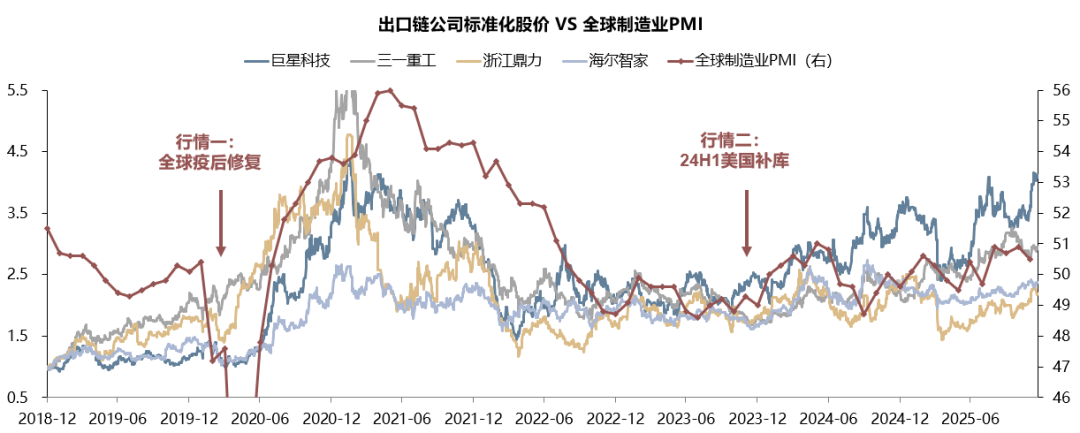
第一类出口链行业与天下制造业PMI挂钩,具备一定的β属性,核心在于从上至下与从下到上相合并,宏不雅叙事+微不雅考证。典型行业如工程机械、叉车、高机、用具、家居、家电、纺织、轻工细分等。
历史来看,尽管行业不同,但彼此分享天下总需求这一个β,因此股价同步性较强。这类品种在天下制造业回升,外洋补库周期开启每每时会迎来较强的利润弹性,股价迎来主升浪,机构也会大幅增配。典型行情如20年下半年天下疫后建立、中国供应链填补外洋缺口,以及24年上半年好意思国补库存开启。
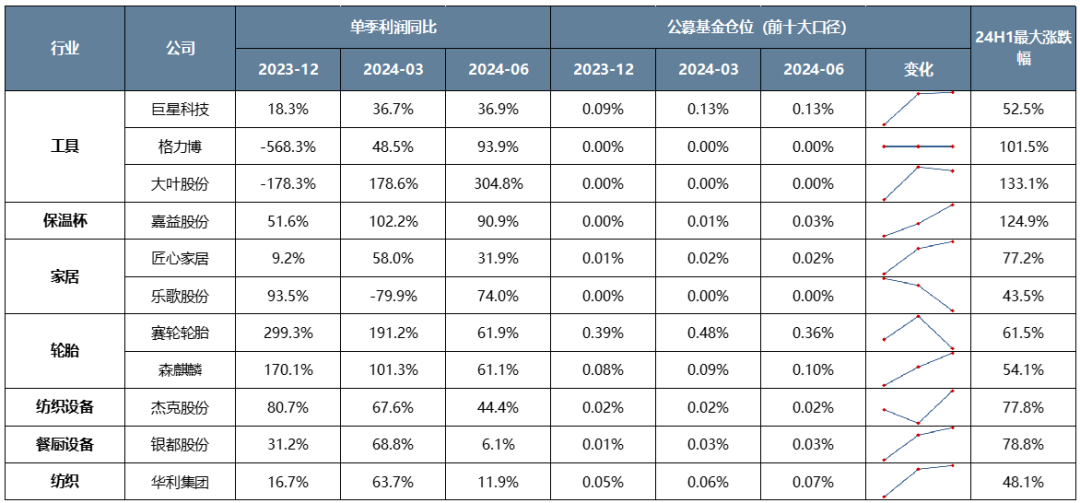
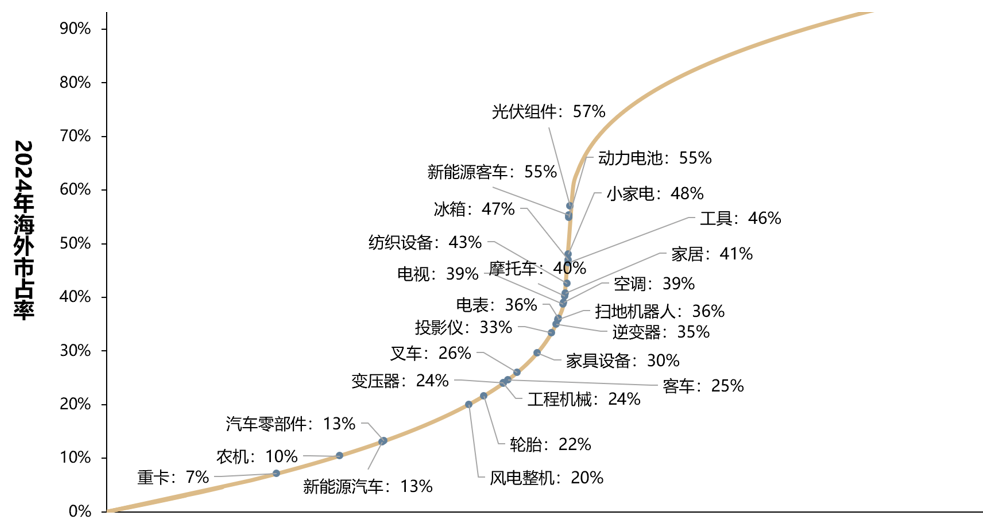
除外洋传统需求拉动外,部分中国制造业通过供给上风终了外洋份额的延伸。那每每下流需求较散,以从下到上α挖掘为主。典型行业如23-24年的叉车、客车,25年的摩托车、海风、四轮车等。
(二)出口链估值体系:10-30X区间,15X核心
关于出口链公司而言,尽管需求抬升时具备客不雅的利润弹性,但复盘来看,出口链举座依然传统制造业的估值体系,基本保持在10-30X PE区间,15X PE核心。这与出口链功绩难瞻望、难追踪,且受关税/汇率/运脚等诸多身分扰动大等想到。
(三)基本面位置:多位于出清阶段
在估值波动空间有限的布景下,出口链的股价主要由EPS运行。因此,出口链投资最佳在功绩窘境回转、或是功绩高增提速之时。
那么现时出口链基本面位置奈何?外洋市占率想到链条以α为主、较散,但天下制造业PMI挂钩链条有一定共性。落幕25Q3,在关税、好意思国需求等扰动下,多半已走过延伸阶段,步入出清初期,恭候窘境回转。
而纵不雅出清期的五个品类——出口链、顺周期、反内卷、猪周期、新销耗,出口链26年的能见度可能是相对最高的,因此值得去珍惜及配置。
底下,咱们会对两类出口链品种,分手瞻望来岁的投资契机。
二、天下制造业PMI挂钩品种:低廉+中等收益率空间,可在组合中承担降波功能
(一)现时基本面多在左侧,源于西洋需求承压,尤其是好意思国
23年以来,出口/出海成为一条显着的景气痕迹。表里需的冷暖分化映射到企业报表
至25Q3,表不雅报表来看,多半品类基本面仍在左侧,盈利承压。诸多公司已收入或利润负增长。
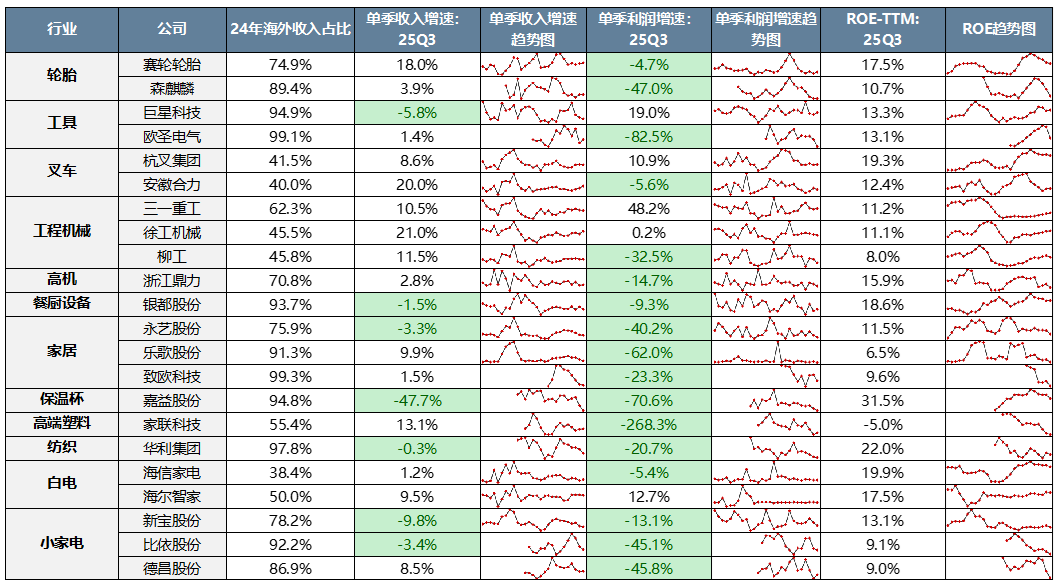
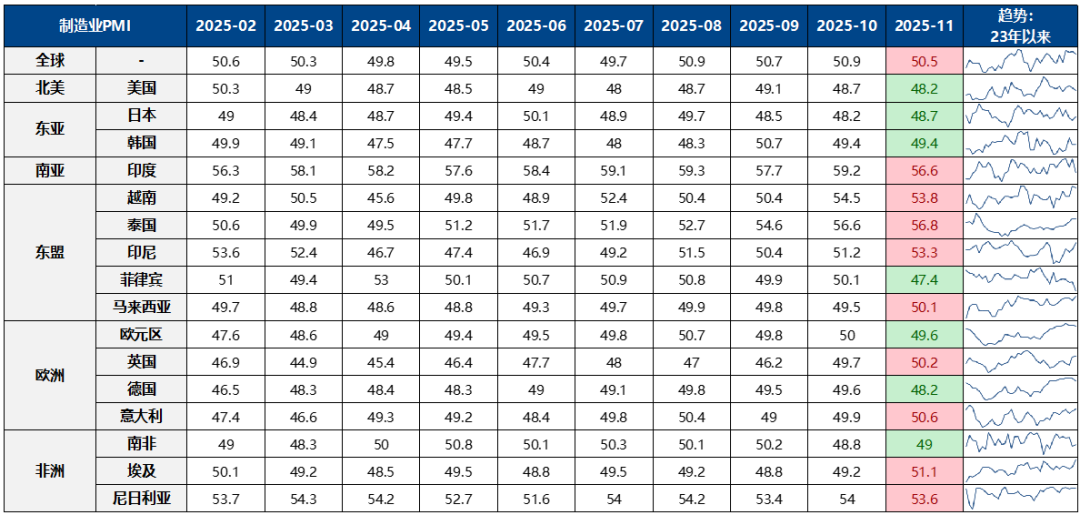
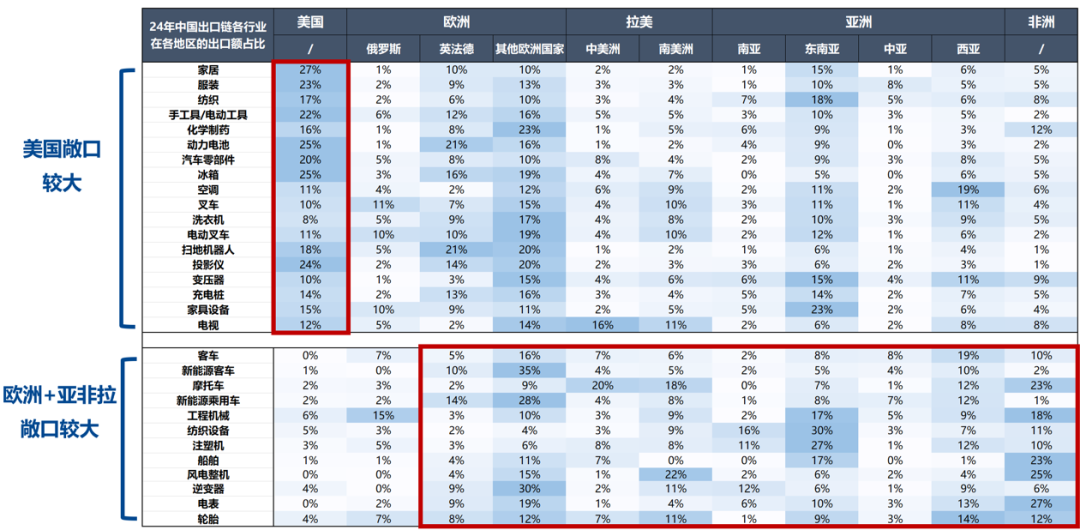
基本面偏弱的背后是西洋需求的负担。天下制造业PMI分拆来看:好意思日韩偏弱、欧洲复苏但仍在枯荣线以下、亚非拉结构性高增。而出口敞口分拆来看,多半天下制造业PMI挂钩的出口链的下流需求是西洋,尤其是好意思国。
(二)26年的宏不雅叙事:外洋财政货币延伸+库存不高
领先,从出口大β来看,来岁天下制造业PMI能否复苏,并对中国出口产生拉动?宏不雅叙事有所缓助。
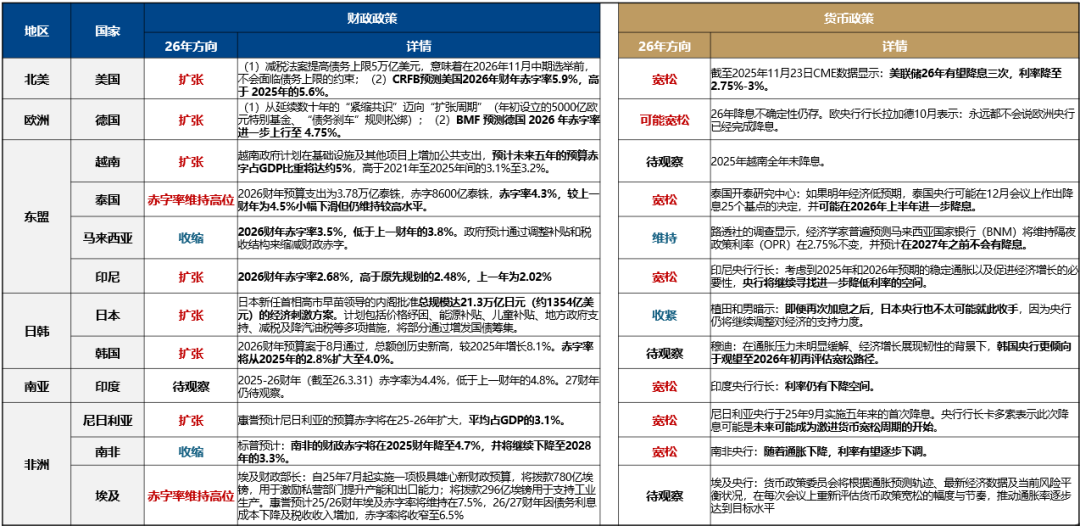
第一,梳理来看,中国主要出口目的地2026年多保管财政和货币的宽松,有望缓助其制造业PMI。
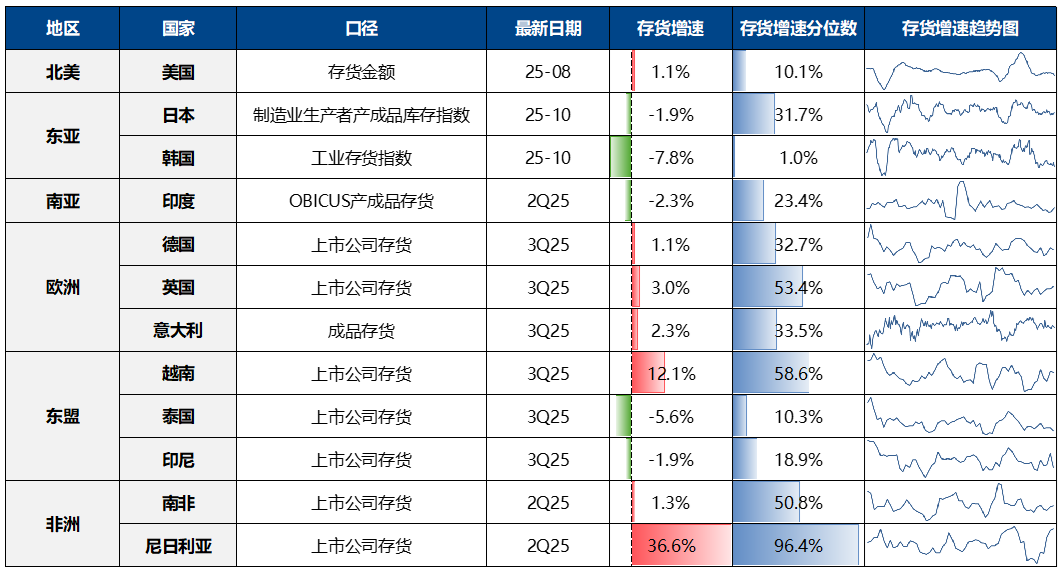
第二,在货币财政宽松的布景下,外洋国度库存仍多在偏低水位。
因此,来岁天下制造业PMI改善可能对我国出口酿成拉动,出口的大盘子可能不错稳住。
这其中,合并中微不雅痕迹,咱们以为复苏能见度最高的是好意思国地产和制造业的需求,可能使得想到中国出口品种率先终了窘境回转,咱们下文胪陈。
(三)潜在复苏标的一:好意思国地产,对应国内用具、家居等
本年好意思国地产不时在底部,未见回转,进而使得国内出口链功绩承压。其源于:好意思联储降息力度偏弱→30年房贷利率保管6.2%的高位→成屋销售改悔→好意思国渠谈商补库能源弱→国内出口链收入承压。
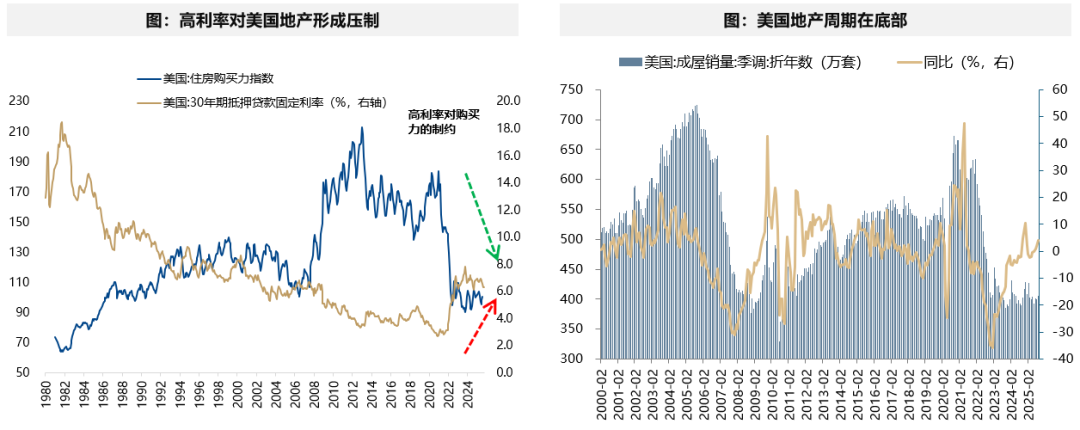
咱们以为,26年好意思国地产存在复苏的可能性,复苏强弱不雅察几个信号:①30年典质贷款利率下落到6%;②潜在好意思国地产政策刺激;③HELOC利率下落带来的房屋翻新需求。
第一,NAR分析:若典质贷款利率降至6%,可能开释数百万买家;Redfin预测:26年典质贷款利率预计将降至6%傍边,现房屋销售将增长3%。
第二,好意思国最大的房屋建筑商莱纳公司在FY25Q4功绩会上屡次表态:政府26年可能会出台地产刺激政策。
第三,好意思国度装建材卖场龙头劳氏在FY26Q3功绩会上表态:房屋净值融资可能带来房屋翻新市集的新机遇。同期,Redfin也作念了相似预测。
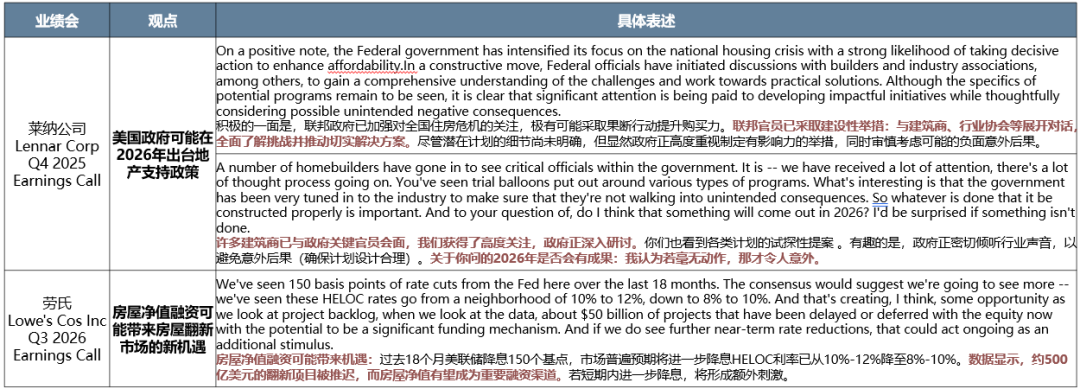
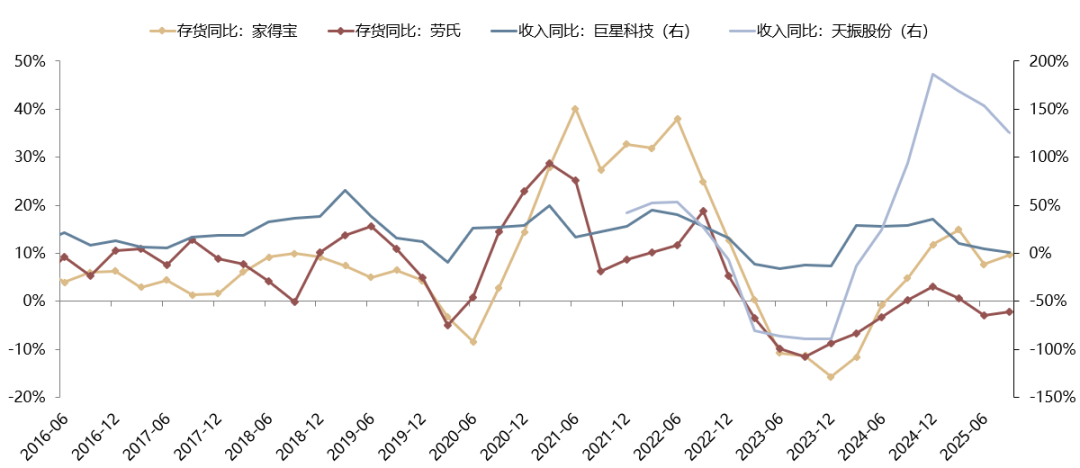
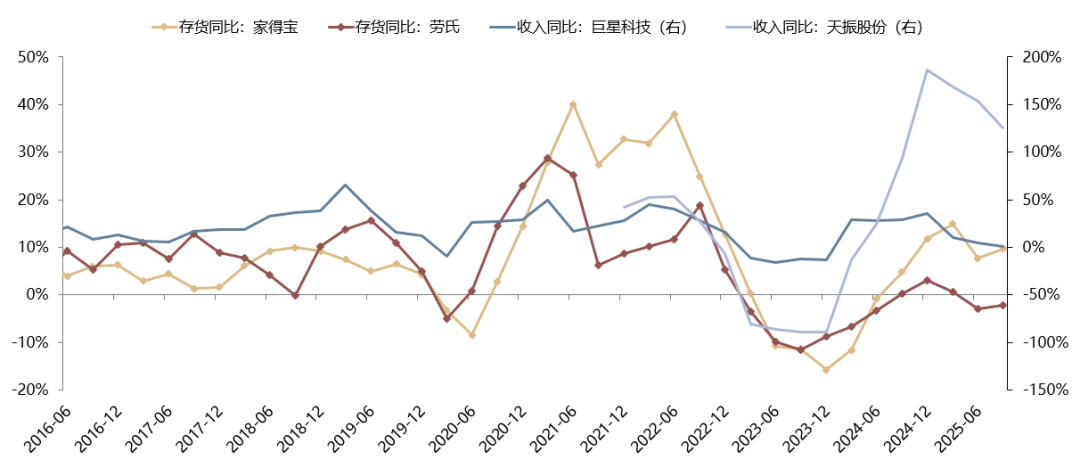
在此基础上,现时好意思国渠谈商库存位于历史偏低位置,如果地产复苏酿成补库,可能会对国内出口公司的功绩酿成拉动。历史来看,国内对好意思地产类龙头的收入增速,与家得宝、劳氏的补库周期基本同节律。
(四)潜在复苏标的二:好意思国制造业,对应国内高机、工程机械等
现时好意思国制造业周期仍在底部,但订单层面已看到改善。
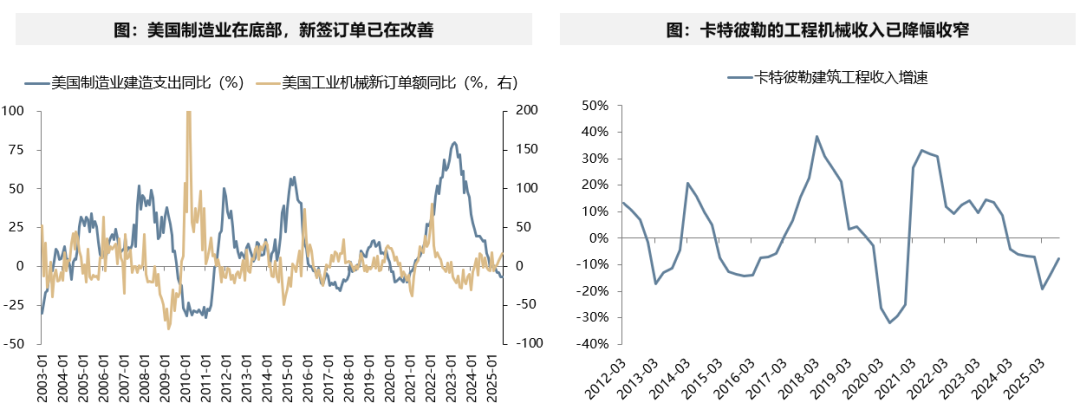
好意思国26年制造业复苏的可能运行之一是OBBB法案。
法案通过对在好意思投资或研发的企业:拓荒即时折旧、研发参加即时用度化、提高利息扣除上限、先进制造业投资税收抵免等,终了减税后果,匡助上市公司改善现款流,最终培植好意思邦原土投资报酬。
在25年各制造业公司Earnings Call中,有诸多公司提到这一受益机制。此外,Alta提到了法案对建筑市集需求的提隆盛用,纠合租出上修解放现款流。如果OBBB能络续增强好意思国制造业龙头原土投资意愿,好意思国制造业复苏可能性将显然抬升。
(五)在投资组合中的定位:具备性价比,可配置于镌汰波动率
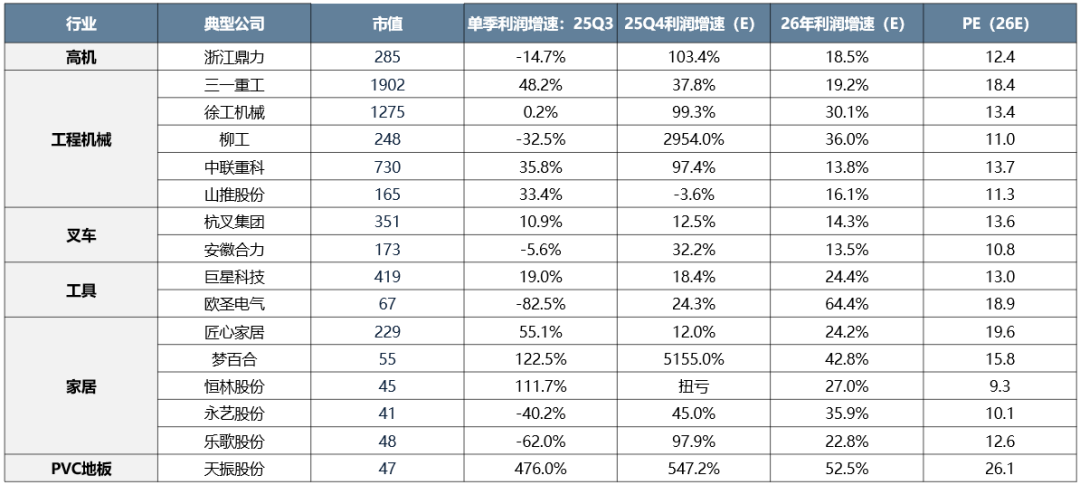
从胜率、赔率、空间来看,此类出口品种现时特征是低廉+中等收益率空间,焦炙性不足,但稳健在投资组合中承担“镌汰波动率”的职能。
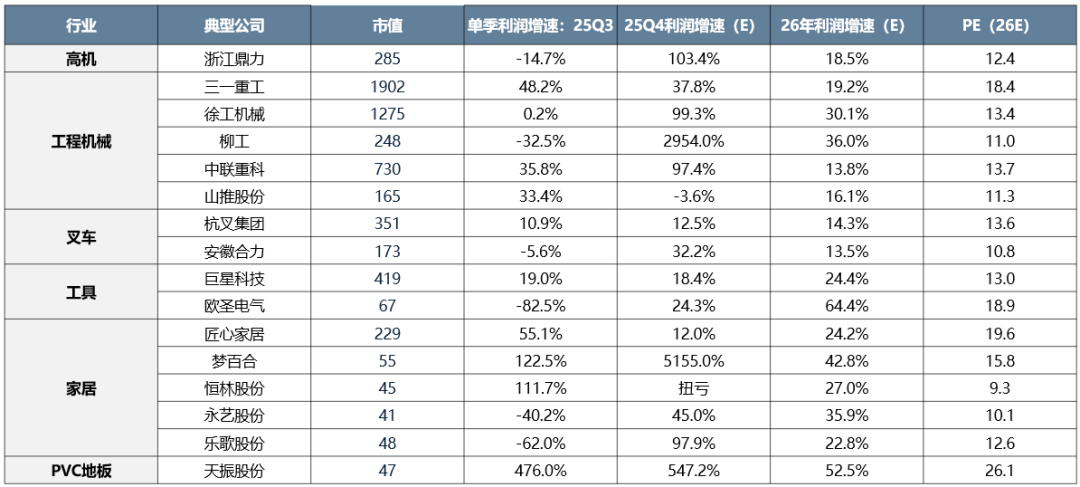
此类出口链品种来岁多有20%凹凸增长。由于现时多为宏不雅叙事、尚缺微不雅考证,当今PE在10X露面的状况,具备性价比,大致不错匡助组合的回撤限度。
(六)节律:主要布局时点在5月后
由于利润弹性有限,且现时枯竭微不雅考证,春季躁动难以当主攻品种。重复一季度高基数压力大,主要布局点在5月后。
主要不雅察的几个变量:①Q1功绩高基数压力落地;②好意思股公司对需乞降库存的指挥(分手是2-3月/5-6月,25年报便会可能有对26年需求的初步指挥);③好意思联储降息/30年典质贷款利率/HELOC利率;④A股上市公司一季报后对需求的瞻望;⑤关税/汇率/运脚。
(七)此外,青睐铜的投资机遇
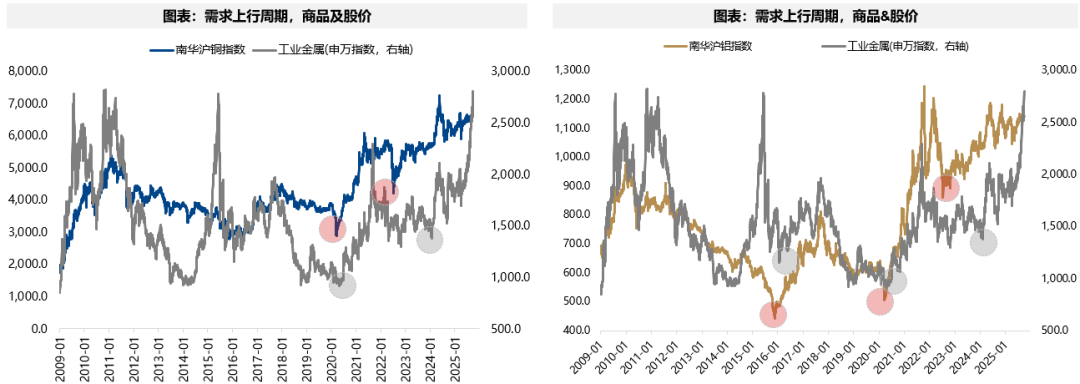
天下资源品(如铜、铝)的贝塔取决于天下基本面的趋势,当今来看,本轮上行趋势未扫尾。
需求周期中,资源股的发达频繁滞后于商品,但一朝建树趋势之后,上升弹性更大。
背后的原因可能在于商品价钱反应供需变化、明锐度更高,而权利金钱可能要在看到商品不时加价、而况三张报表也赢得建立之后,才会展示出更强的上升弹性。
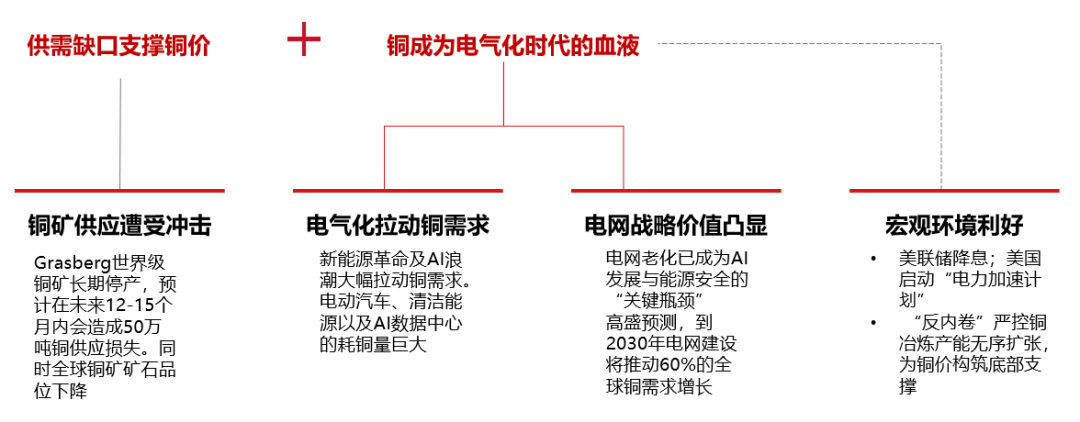
新能源期间重复AI波浪,也将成为新期间的战术能源。现时,新能源翻新与AI波浪的重复,不时推进铜需求端的结构性变革。将来,铜是电气化期间的“新石油”。
三、外洋市占率挂钩品种:要道是买在利润加快阶段
(一)利润开头:外洋份额延伸+外洋收入占比培植+外洋高毛利率
外洋市占率挂钩品种更偏α,以公司个性化盘考为主。
不外从上至下总结来看,回来23-24年的客车/叉车,25年的摩托车/海风,功绩高增开头于外洋份额延伸、外洋收入占比培植、外洋毛利率更高。这三个身分亦然三个首要的盘考握手。
(二)股价主升浪主要在利润提速阶段,估值孝顺不大
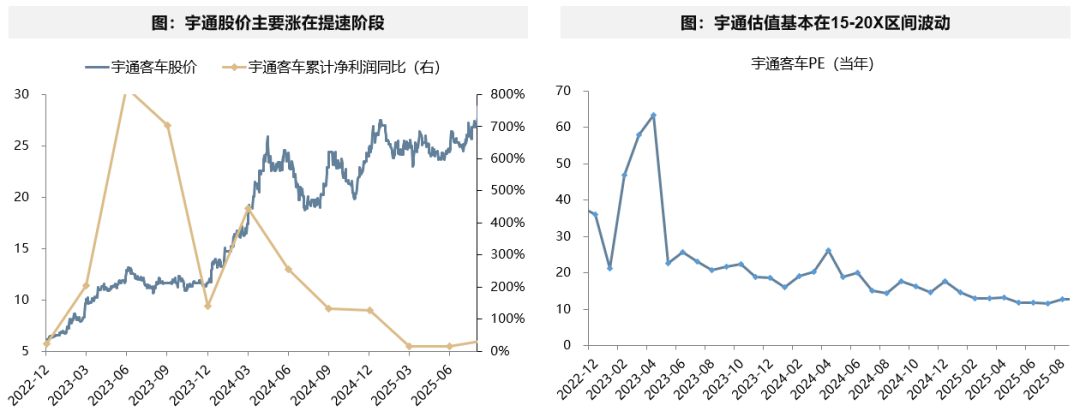
从订价法例来看,复盘23-24年的客车/叉车,逾额收益主要在利润提速阶段,减慢濒临压力,估值难以延伸,股价由EPS运行。
复盘23-24年的宇通,股价主要上升在功绩提速阶段,减慢后转为涟漪。估值基本在15-20X之间波动(23Q1的拔估值可能因为是Wind一致预期的滞后性),股价上升靠EPS运行。
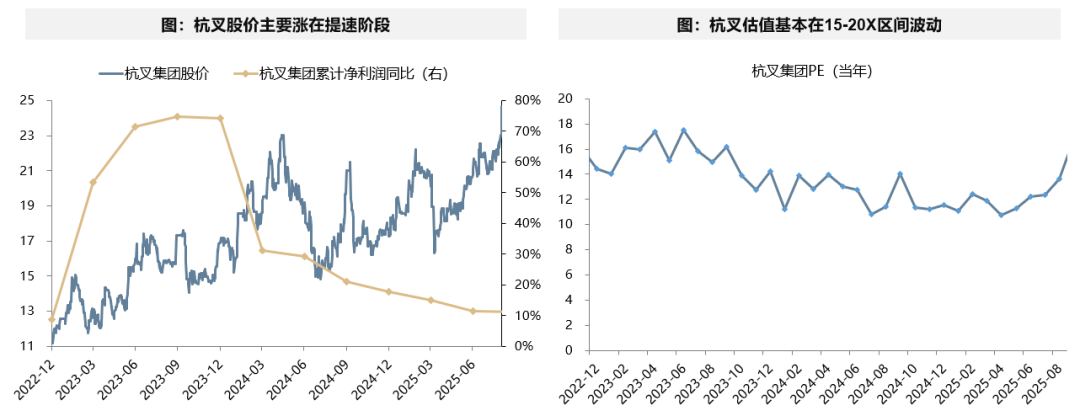
叉车相似特征。杭叉主升浪主要在23年-24Q1,24Q2后波动加大。25年股价由机器东谈主运行。估值主要在15X凹凸波动。
(三)26年可能终了外洋市占率延伸的α领域
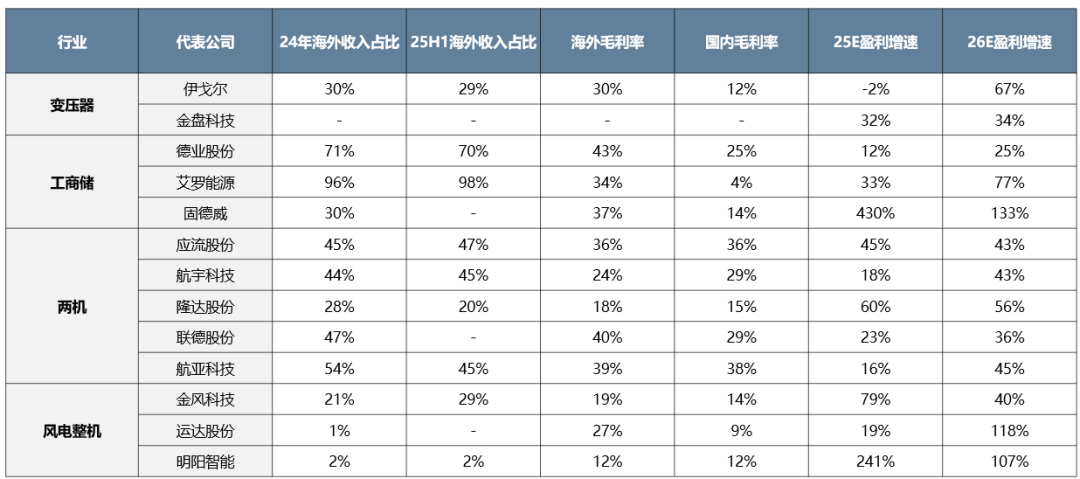
合并前文总结的三个要素:(1)比较外贸型公司,外洋收入占比仍不算高,25年可能培植;(2)外洋毛利率高于国内毛利率;(3)26E利润多提速增长。
咱们提出26年珍惜泛电力次序市占率/渗入率的可能抬升,想到品种包括变压器、工商储、两机供应链、风电整机等。
四、风险领导
地缘政事冲破超预期使得天下通胀再度出现大幅上行压力;外洋通胀反复及好意思国经济韧性使得天下流动性宽松的节律低于预期(好意思联储降息节律、好意思债利率下行幅度低于预期);国内稳增长政策力度不足预期kai云体育游戏app平台,使得经济复苏乏力及市集风险偏好下挫等。